

Märkte
Goldpreis mit mittelfristigem Erholungspotenzial
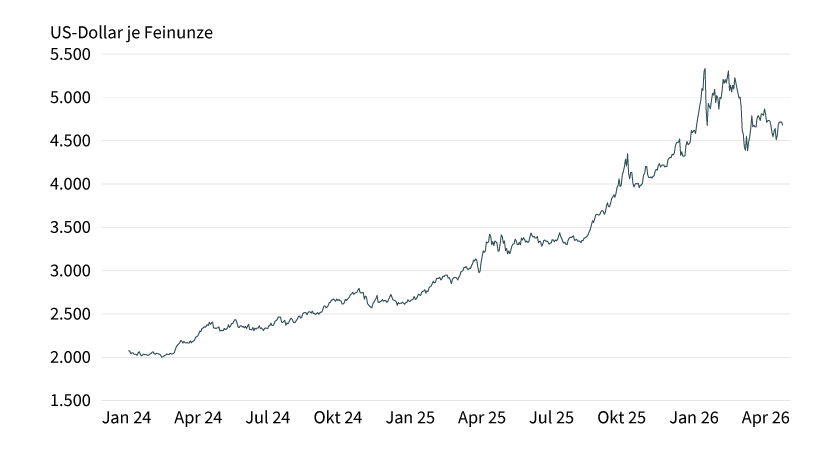
Der Goldpreis notiert mit 4.700 US-Dollar je Feinunze derzeit rund 10 Prozent niedriger als vor Ausbruch des Iran-Kriegs Ende Februar. Zeitweise war der Preis für eine Feinunze sogar auf 4.100 US-Dollar gefallen, ein Abschlag von satten 1.500 US-Dollar zum Rekordhoch im Januar (siehe Grafik 1).
Grafik 1: Goldpreis-Hausse gestoppt oder nur temporäre Korrektur?
Stand: 12. Mai 2026; Quelle: Bloomberg, Commerzbank Research
Wir glauben nicht daran, dass dieser Rücksetzer nachhaltig ist. Zum einen gehen wir in unserem Hauptszenario davon aus, dass der Krieg im Iran in den kommenden Monaten endet. Dies dürfte zu einer Korrektur der zuletzt recht weit gelaufenen Zinserhöhungserwartungen für die USA führen. Wir gehen sogar davon aus, dass die US-Notenbank Fed ihren Zinssenkungszyklus Ende dieses Jahres wieder aufnehmen wird und ihren Leitzins um insgesamt 75 Basispunkte bis Mitte des nächsten Jahres senkt. Hierfür spricht mitunter, dass die Fed unter dem neuen Vorsitzenden, Kevin Warsh, wegen des politischen Drucks aus dem Weißen Haus eher zu einer lockeren Geldpolitik neigen dürfte. Gleichzeitig dürfte sich die US-Inflation im kommenden Jahr auf Niveaus über dem Inflationsziel einpendeln. Kurz gesagt: Der US-Realzins dürfte längerfristig fallen, was die Opportunitätskosten der Goldhaltung verringert.
Zum anderen sehen wir den Status des sicheren Hafens nicht als gefährdet an. Vielmehr muss zwischen der Art der Krise differenziert werden: Der Goldpreis steigt in Krisen, in denen vor allem Konjunkturrisiken im Fokus stehen (zum Beispiel große Finanzkrise, Coronapandemie). Dann wird meist erwartet, dass die Notenbanken mit einer expansiven Geldpolitik, das heißt Zinssenkungen, reagieren. In der jetzigen Krise fokussiert die Mehrheit jedoch auf den Inflationsschock und rechnet daher mit Zinserhöhungen. Dies erklärt auch, weshalb der Schweizer Franken, normalerweise ebenfalls ein sicherer Hafen, zuletzt eher zu den Verlierern im G10-Währungsuniversum zählte. Die Schweizerische Nationalbank hat in der Vergangenheit, auch wegen eines insgesamt niedrigeren Inflationsniveaus, weitaus weniger stark mit Zinserhöhungen auf Inflationsschocks reagiert als andere Notenbanken. Es ist also zu erwarten, dass sich die Zinsdifferenz, ähnlich wie bei Gold, zum Nachteil des Franken entwickelt. Nichtsdestoweniger ist nicht von der Hand zu weisen, dass Gold die zeitweisen Verluste etwa am Aktienmarkt nicht kompensiert hat, was üblicherweise eine wesentliche Eigenschaft eines sicheren Hafens ist. Dies liegt aber vor allem an der Natur der Krise und ist nicht goldspezifisch, sondern gilt auch für andere typische sichere Häfen.
Goldpreis zieht Silber mit
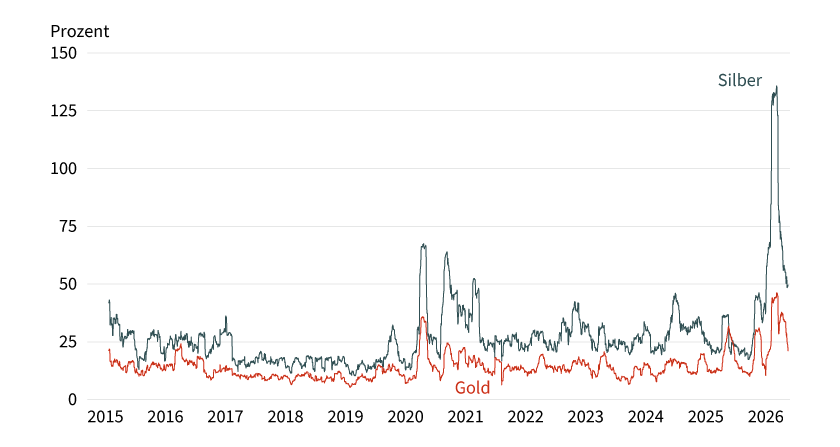
Silber vollzieht derweil weiterhin das Verhalten von Gold nach, zeigt sich dabei aber deutlich volatiler, nicht nur als Gold, sondern auch im historischen Vergleich (siehe Grafik 2). So war der Silberpreis im Vergleich zum Gold nach Ausbruch des Iran-Kriegs stärker unter Druck geraten, konnte sich in den vergangenen Wochen im Zuge der Waffenruhe aber auch deutlicher erholen.
Grafik 2: Silber noch volatiler als Gold, historische Volatilität über 30 Tage
Stand: 12. Mai 2026; Quelle: Bloomberg, Commerzbank Research
Dabei gilt, wie bei Gold, dass sich Silber zuletzt von seinen typischen fundamentalen Treibern entkoppelt hat: 2026 droht zwar das Jahr mit einem Angebotsdefizit zu werden, was für höhere Preise spräche, aber rechtfertigt keineswegs einen so starken Anstieg wie wir ihn zwischenzeitlich gesehen haben. Auch auf Basis eines von uns geschätzten Modells des »fairen« Wertes von Silber, das mitunter die US-Realrendite und den US-Dollar-Kurs als wichtigste Treiber identifiziert, müsste der Silberpreis eher bei 50 US-Dollar je Feinunze handeln (siehe Grafik 3).
Grafik 3: Der faire Silberpreis bleibt von den jüngsten Bewegungen unbeeindruckt
Auf Basis eines mittels GLS geschätzten Modells mit autokorrelierten Residuen
Stand: 30. April 2026; Quelle: Bloomberg, Commerzbank Research
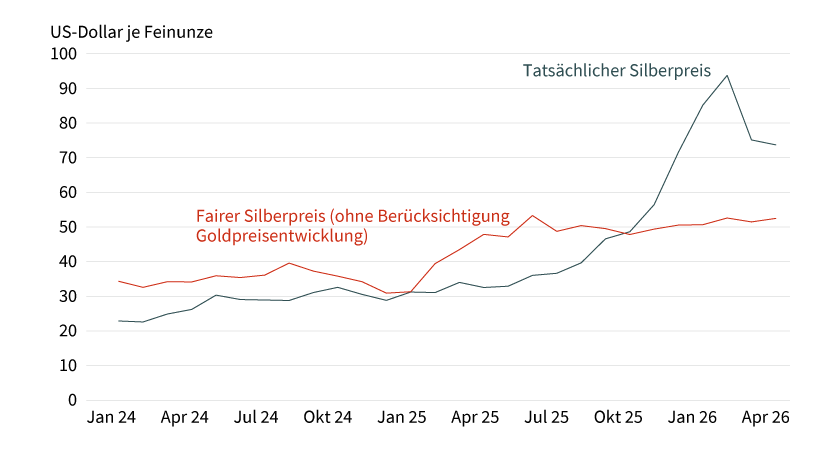
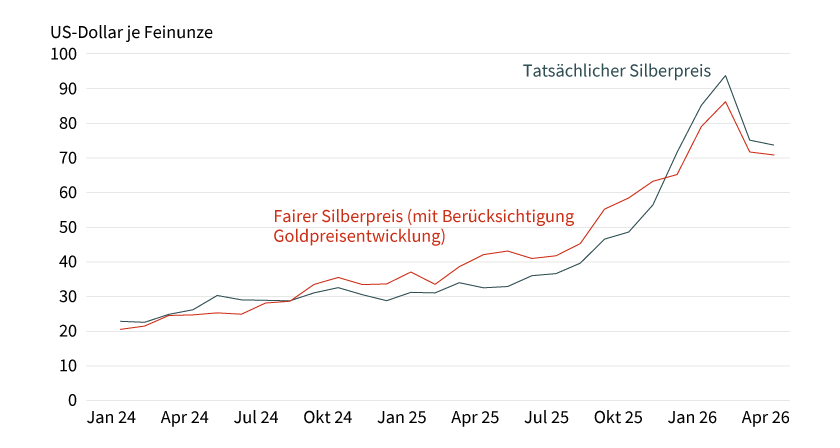
Es liegt nahe, dass der Silberpreis sehr stark vom Goldpreis getrieben wurde und vor allem wegen seiner Unterbewertung zu Gold gestiegen ist. In der Tat steht eine Schätzung des fairen Silberpreises unter Berücksichtigung des Goldpreises mehr im Einklang mit der tatsächlichen Preisentwicklung (siehe Grafik 4). Unsere Interpretation ist, dass während des vergangenen Jahres vor allem (geo-)politische Faktoren den Goldpreis und mit Verzug auch den Silberpreis getrieben haben, die in dem Modell ohne Gold nicht berücksichtigt werden.
Grafik 4: Wird Gold berücksichtigt, ist der Silberpreis nahe seines fairen Wertes
Auf Basis eines mittels GLS geschätzten Modells mit autokorrelierten Residuen
Stand: 30. April 2026; Quelle: Bloomberg, Commerzbank Research
Seit Ausbruch des Iran-Kriegs zeigt sich nun, dass der von uns geschätzte Modellwert (ohne Gold) relativ stabil geblieben ist und zuletzt eine weit geringere Abwärtskorrektur signalisiert hat, als tatsächlich eingetreten ist. Somit wurde mit dem Ausbruch des Iran-Kriegs ein Teil der »Überbewertung« wieder korrigiert und der Silberpreis hat sich seinen fundamental gerechtfertigten Niveaus wieder angenähert. Dennoch besteht immer noch eine signifikante Diskrepanz, die im Einklang mit der weiterhin hohen Bewertung von Gold steht. Solange diese Bestand hat, dürfte auch der Silberpreis profitieren.
Produktidee: Optionsscheine und Zertifikate auf Gold und Silber
Sie möchten von der künftigen Wertentwicklung von Gold oder Silber profitieren? Mit Zertifikaten und Optionsscheinen von Société Générale haben Sie die Möglichkeit, an steigenden oder fallenden Notierungen zu partizipieren. Ein Überblick über das gesamte Produktspektrum steht Ihnen im Internet unter www.sg-zertifikate.de zur Verfügung.
Aber Achtung: Da die von Société Générale angebotenen Produkte in Euro notieren, der Handelspreis von Gold und Silber allerdings in US-Dollar, besteht für den Investor ein Währungsrisiko, wenn der Euro/US-Dollar-Wechselkurs steigen sollte.
Bitte beachten: Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Optionsscheinen. Turbo-Optionsscheine sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
BEST Turbo-Optionsscheine
|
WKN |
Basiswert |
Typ |
Basispreis/Knock-Out-Barriere |
Hebel |
Quanto |
Geld-/Briefkurs |
|---|---|---|---|---|---|---|
|
Gold |
Call |
3.790,1924 USD |
6,2 |
Nein |
63,39/63,40 EUR |
|
|
Silber |
Call |
63,3804 USD |
5,7 |
Nein |
11,32/11,34 EUR |
|
|
Gold |
Put |
5.357,9075 USD |
5,4 |
Nein |
72,27/72,28 EUR |
|
|
Silber |
Put |
91,5090 USD |
4,9 |
Nein |
13,40/13,43 EUR |
Stand: 20. Mai 2026; Quelle: Société Générale
*Bitte beachten Sie, dass neben der Berechnungsgebühr noch weitere Gebühren, Provisionen und andere Entgelte (wie zum Beispiel Orderentgelte und Depotkosten) anfallen können, die ebenfalls die Wertentwicklung des Zertifikats mindern. Genaue Informationen zu Ihren individuellen Kosten erhalten Sie von der depotführenden Sparkasse/Bank, über die Sie die Wertpapiere erwerben.
Die Darstellung der genannten Produkte erfolgt zu Informationszwecken lediglich in Kurzform und stellt einen Auszug aus dem Gesamtangebot von Société Générale sowie keine Anlageempfehlung dar. Die maßgeblichen Produktinformationen stehen im Internet unter www.sg-zertifikate.de zur Verfügung. Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie bei Klick auf die WKN. Sie sind im Begriff, ein komplexes Produkt zu erwerben, das nicht einfach ist und schwer zu verstehen sein kann. Bitte beachten Sie, dass bestimmte Produkte nur für kurzfristige Anlagezeiträume geeignet sind. Wir empfehlen Interessenten und potenziellen Anlegern, den Basisprospekt und die Endgültigen Bedingungen zu lesen, bevor sie eine Anlageentscheidung treffen, um sich möglichst umfassend über die potenziellen Risiken und Chancen des Wertpapiers zu informieren, insbesondere, um die potenziellen Risiken und Chancen der Entscheidung, in die Wertpapiere zu investieren, vollends zu verstehen. Die Billigung des Basisprospekts durch die Bundesanstalt für Finanzdienstleistungsaufsicht ist nicht als ihre Befürwortung der angebotenen Wertpapiere zu verstehen.
