

Märkte
Warum Rohöl teuer bleibt ...
… und für Diesel ein Rekordaufschlag zu zahlen ist
Der Brent-Ölpreis hält sich seit Mitte September mit wenigen Ausnahmen oberhalb von 100 US-Dollar je Barrel. Auch die fallende Terminkurve und der zuletzt auf ein 6-Monats-Hoch gestiegene Preis für kurzfristig lieferbares Öl signalisieren ein knappes Angebot. Auf den ersten Blick überrascht das: Die Öllieferungen aus den Ländern am Persischen Golf haben sich im September deutlich erholt. Am Diesel- bzw. Gasölmarkt ist die Lage wegen Lieferausfällen aus der Golfregion und Russland noch angespannter, weshalb staatliche Dieselreserven freigegeben werden sollen.
Rohöl: hohe Lieferungen, aber keine Entwarnung
Daten von Vortexa zufolge wurden Ende September über die Straße von Hormus, das Rote Meer sowie die Häfen am Golf von Oman und am Mittelmeer im 7-Tages-Durchschnitt gut 23 Millionen Barrel pro Tag verschifft. Damit wurde nahezu das Niveau erreicht, das im Juni während der kurzzeitigen Normalisierung nach dem Rahmenabkommen zwischen den USA und dem Iran verzeichnet worden war (siehe Grafik 1). Vor Beginn des Iran-Kriegs lagen die Lieferungen nur geringfügig höher. Laut Daten von Kpler wurde das Vorkriegsniveau an einigen Tagen sogar überschritten. Ein wichtiger Grund hierfür waren eine Zunahme von Dark Transits, also Durchfahrten mit ausgeschaltetem Transponder, sowie Schiff-zu-Schiff-Transfers außerhalb der Straße von Hormus.
Grafik 1: Ölexporte aus der Golfregion fast wieder auf Vorkriegsniveau
7-Tages-Durchschnitt; Daten bis 30. September 2026
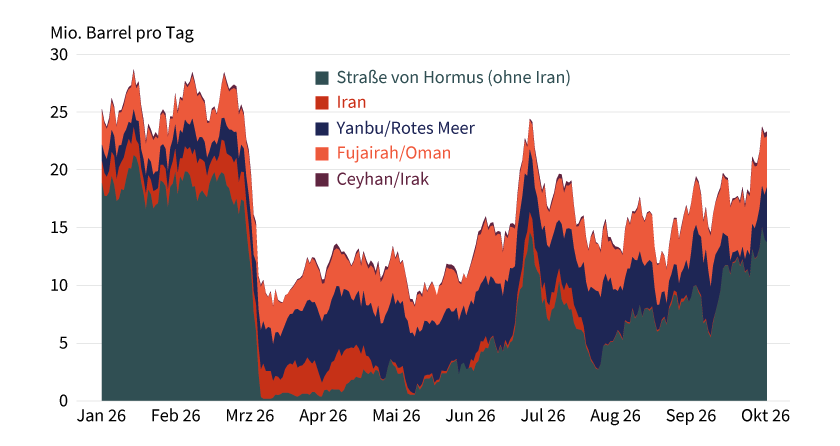
Stand: 30. September 2026; Quelle: Bloomberg, Vortexa, Commerzbank Research
Dass der Ölpreis trotz der höheren Lieferungen nicht wie im Juni und Juli zurückgegangen ist, liegt vor allem an den Bedingungen, unter denen das Öl den Markt erreicht. Damals konnten Tanker die Straße von Hormus weitgehend ohne Angriffsrisiko passieren. Heute bleiben Schiffe und Ölanlagen durch mögliche Angriffe des Iran und den mit ihm verbündeten Huthi-Rebellen sowie anderer Milizen gefährdet. Die Versicherungsprämien sind daraufhin gestiegen und Schiff-zu-Schiff-Transfers binden jeweils zwei Tanker für die Dauer der Umladung. Dadurch sinkt die verfügbare Transportkapazität. Der Baltic Dirty Tanker Index, der die Tankerraten für Rohöltanker misst, hat sich seit Anfang September nahezu verdreifacht.
Da Terminkontrakte die Transport- und Versicherungskosten nur indirekt abbilden, erklärt sich das ungewöhnlich hohe Preisniveau vor allem durch eine beträchtliche Risikoprämie. Der Markt preist die Möglichkeit ein, dass die Lieferungen aus der Golfregion im anhaltenden US-Iran-Konflikt erneut deutlich zurückgehen. Schließlich droht der Konflikt zwischen Saudi-Arabien und den Huthi-Rebellen im Jemen nach deren Angriffen auf den Flughafen der Hauptstadt Riad sowie auf das Hauptquartier des staatlichen saudi-arabischen Ölunternehmens zu eskalieren. Außerdem könnten Letztere die wichtige Ost-West-Pipeline in Saudi-Arabien angreifen und damit den Öltransport zum Roten Meer lahmlegen. Solange sichere und verlässliche Lieferwege fehlen, ist eine bloße Rückkehr zu hohen Exportmengen noch keine finale Entwarnung.
Diesel: der knappere Markt
Am Diesel- bzw. Gasölmarkt ist die Lage noch angespannter, was der weiterhin nahezu rekordhohe Preisabstand zwischen Gasöl und Brent belegt (siehe Grafik 2). Das knappe Angebot erklärt sich zum einen mit immer noch knappen Lieferungen aus der Golfregion. Auch aufgrund von beschädigten Raffinerien beliefen sich die Exporte von Mitteldestillaten im August laut Internationaler Energieagentur (IEA) auf nur 390.000 Barrel pro Tag – etwa ein Viertel des Vorkriegsniveaus. Im September erholten sich zwar die Exporte von Ölprodukten aus der Golfregion. Die bis Ende September vorliegenden Daten von Vortexa zeigen aber, dass die gesamten Produktexporte aus der Golfregion noch immer rund ein Drittel unter dem Vorkriegsniveau lagen (siehe Grafik 3).
Grafik 2: Gasöl-Crack-Spread auf Rekordniveau
Preisdifferenz Gasöl versus Brent; Daten bis 13. Oktober 2026
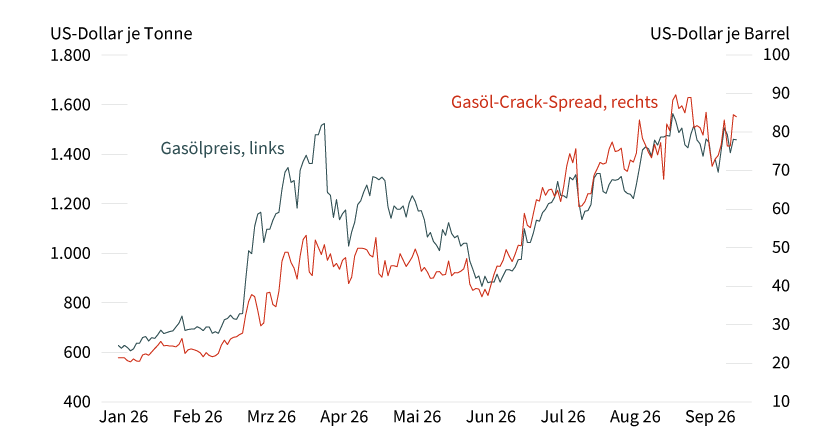
Stand: 13. Oktober 2026; Quelle: Bloomberg, Commerzbank Research
Frühere Wertentwicklungen sind kein Indikator für die künftige Wertentwicklung. Weitere Informationen zu der hier dargestellten Wertentwicklung entnehmen Sie bitte den Angaben unter Rechtliche Hinweise.
Grafik 3: Ölproduktexporte bleiben weiterhin deutlich unter Vorkriegsniveau
Ölexporte aus der Golfregion, 7-Tages-Durchschnitt; Daten bis 30. September 2026
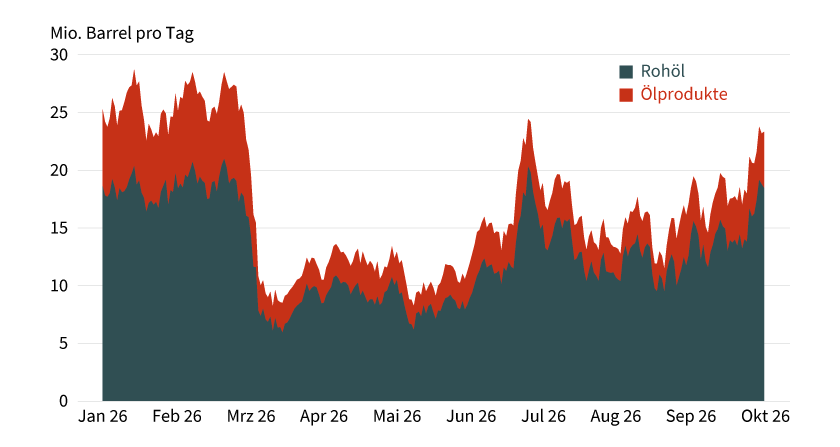
Stand: 30. September 2026; Quelle: Bloomberg, Vortexa, Commerzbank Research
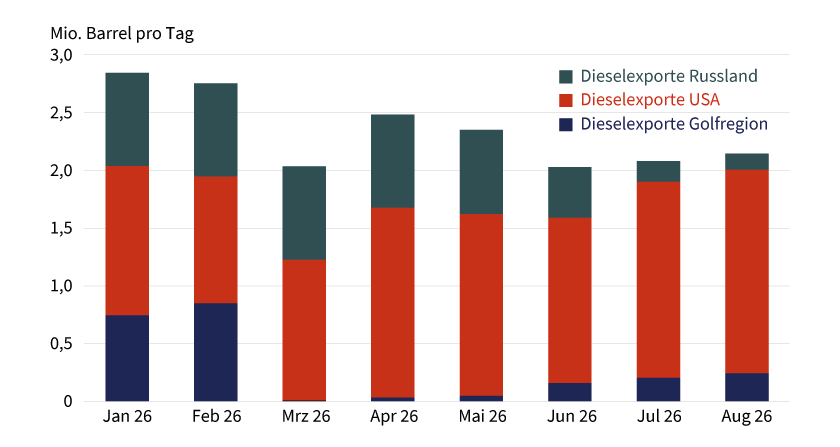
Vergrößert wird die Angebotslücke durch ein russisches Ausfuhrverbot für Diesel und andere Ölprodukte: Russland hat seit Anfang Juli wegen knapper Kraftstoffversorgung nach ukrainischen Drohnenangriffen auf Raffinerien ein Diesel-Exportverbot verhängt und dieses zuletzt bis Ende Oktober verlängert. Vor dem Exportstopp lieferte das Land etwa 800.000 Barrel pro Tag und war damit nach den USA der zweitgrößte Dieselexporteur. Europa importiert zwar seit mehr als drei Jahren keinen russischen Diesel mehr. Die Verknappung trifft den europäischen Markt dennoch indirekt: Frühere Abnehmer in der Türkei, in Nordafrika und Lateinamerika müssen Ersatz in anderen Regionen beschaffen und konkurrieren dort mit europäischen Käufern um das verbliebene Angebot.
Zusammengenommen fehlten dem Markt im September laut IEA 1,3 Millionen Barrel pro Tag an Netto-Dieselexporten aus der Golfregion und Russland im Vergleich zum Vorjahr. Das schlägt sich in den Lagerbeständen nieder. Die Gasölvorräte in der Region Amsterdam-Rotterdam-Antwerpen lagen im September rund 20 Prozent unter dem saisonüblichen Niveau und so niedrig wie zuletzt 2022.
Was die Ausfälle bislang teilweise kompensiert
Die globale Angebotslücke am Dieselmarkt fiel bislang kleiner aus, als die Lieferausfälle in der Golfregion und Russland hätten vermuten lassen. Den wichtigsten Ausgleich lieferten die USA: Ihre Exporte von Mitteldestillaten erreichten im August mit fast 1,8 Millionen Barrel pro Tag einen Rekord und lagen rund 550.000 Barrel pro Tag über dem Durchschnitt des ersten Quartals (siehe Grafik 4). Zusätzliche Entlastung kam aus China, dessen Dieselexporte im September auf 460.000 Barrel pro Tag stiegen. Das waren die stärksten Ausfuhren in einem Monat seit gut 3½ Jahren und rund 380.000 Barrel pro Tag mehr als im Durchschnitt des zweiten Quartals. Dennoch ist unklar, wie lange die beiden Länder die Ausfälle puffern können. Die US-Destillatebestände sind vor den nachfragestarken Wintermonaten laut US-Energiebehörde EIA auf das niedrigste saisonale Niveau seit Beginn der Datenaufzeichnung im Jahr 1982 gesunken. Die chinesischen Lieferungen sind wegen langer Transportwege und erratischer Exportpolitik für Europa nicht verlässlich verfügbar. Die auch in China auf ein niedriges Niveau abgesunkenen Lagerbestände von Ölprodukten lassen zudem für die kommenden Monate eine restriktivere Handhabung der Exportquoten erwarten.
Grafik 4: USA glichen Lieferausfälle aus Golfregion und Russland teilweise aus
Dieselexporte
Stand: August 2026; Quelle: IEA, EIA, Vortexa, Commerzbank Research
Jüngste Entspannungsversuche
1. Freigabe von Reserven verhindert Dieselexportstopp der USA
Die G7-Staaten haben Anfang Oktober auf Drängen der USA die Freigabe von 100 Millionen Barrel Rohöl und Diesel aus den strategischen Reserven vereinbart. Die Mengen sollen innerhalb von vier Monaten an den Markt kommen; eine substanzielle Dieselmenge bereits innerhalb der ersten 20 Tage. Der Schwerpunkt dürfte in Europa liegen, denn vor allem die europäischen OECD-Länder verfügen über staatlich kontrollierte Produktreserven in ausreichender Größenordnung. Die Freigabe wirkt daher gezielt dort, wo die Lagerbestände niedrig und die Abhängigkeit von Importen hoch sind. Mitte Oktober wurde die freizugebende Menge Diesel in einer Mitteilung der IEA auf mehr als 20 Millionen Barrel beziffert.
Mit der Freigabe der Reserven wurde kurzfristig der von US-Präsident Donald Trump angedrohte Stopp der US-Dieselexporte verhindert. Die G7 verpflichteten sich zudem, auf gegenseitige Exportbeschränkungen zu verzichten und Raffineriewartungen besser zu koordinieren. Ein US-Exportstopp hätte die Lage am Dieselmarkt außerhalb der USA erheblich verschärft.
2. US-Regierung versucht, Russland zu höheren Dieselexporten zu bewegen
Trump kündigte zudem an, Russland werde nach Rücksprache mit Präsident Wladimir Putin künftig wieder mehr Diesel exportieren. Dazu wurden bestehende US-Sanktionen ausgesetzt. Zunächst stellte er Lieferungen von 300.000 Tonnen in Aussicht, im November 500.000 Tonnen und anschließend 1 Million Tonnen. Der stellvertretende russische Ministerpräsident Alexander Nowak sprach sogar von 3 bis 3,5 Millionen Tonnen pro Monat zum Jahresende. Erst eine solche Größenordnung – umgerechnet etwa 750.000 bis 875.000 Barrel pro Tag – würde an das russische Exportvolumen vor dem Verbot heranreichen und den Weltmarkt spürbar entlasten. Voraussetzung wäre zweifellos, dass Russland seine durch ukrainische Drohnenangriffe beeinträchtigten Raffineriekapazitäten wieder störungsfrei nutzen kann. Die von US-Präsident Trump angekündigte Waffenruhe bezogen auf russische und ukrainische Energieanlagen diente diesem Zweck, wurde aber nicht umgesetzt.
Für die kommenden Wochen ist mit einer gewissen Entspannung, aber nicht mit einer vollständigen Normalisierung zu rechnen. Die Freigabe der Reserven dürfte insbesondere den europäischen Dieselmarkt kurzfristig entlasten. Bleiben zugleich die Rohöllieferungen aus der Golfregion hoch, könnten die Rohölpreise etwas nachgeben. Ein dauerhafter Preisrückgang setzt jedoch sichere Transportwege und sinkende Risikoprämien sowie Versicherungs- und Frachtkosten voraus. Am Dieselmarkt bleibt der Ausblick angespannter: Die Reserven schaffen keine neue Raffineriekapazität; kurzfristig dürfte die Rohölverarbeitung in den Raffinerien aufgrund von Wartungsarbeiten sogar zurückgehen. Nachhaltige Entspannung erfordert höhere Produktexporte aus der Golfregion und eine nennenswerte Rückkehr Russlands. Bei einer erneuten Eskalation im Persischen Golf oder am Roten Meer drohen dagegen insbesondere bei Ölprodukten weitere Preissprünge. Selbst bei politischer Entspannung dürfte Diesel langsamer nachgeben als Rohöl, weil Raffinerieproduktion, Exporte und Lagerbestände erst wieder aufgebaut werden müssen.
Produktidee: Optionsscheine, Zertifikate und ETCs auf Brent, WTI und Gas Oil (Diesel)
Sie möchten von der künftigen Wertentwicklung von Brent, WTI und Gas Oil (Diesel) profitieren? Mit Zertifikaten, Optionsscheinen und ETCs von Société Générale haben Sie die Möglichkeit, an steigenden oder fallenden Notierungen zu partizipieren. Ein Überblick über das gesamte Produktspektrum steht Ihnen im Internet unter www.sg-zertifikate.de zur Verfügung.
Aber Achtung: Da die von Société Générale angebotenen Produkte in Euro notieren, der Handelspreis von Brent, WTI und Natural Gas allerdings in US-Dollar, besteht für den Investor ein Währungsrisiko, wenn der Euro/US-Dollar-Wechselkurs steigen sollte. Um das Wechselkursrisiko für den Anleger auszuschalten, bietet Société Générale in der Regel neben einer nicht währungsgesicherten Variante (Non-Quanto) auch eine währungsgesicherte bzw. währungsoptimierte (Quanto) Variante an.
ETCs mit unbegrenzter Laufzeit
Discount-Zertifikate
|
WKN |
Basiswert |
Cap |
Discount |
Max. Ren- dite p.a. |
Quanto |
Bewertungstag |
Geld-/Briefkurs |
|---|---|---|---|---|---|---|---|
|
Brent-Öl-Future |
85,00 USD |
16,02 % |
14,52 % |
Ja |
26.10.2027 |
73,90/73,94 EUR |
|
|
Brent-Öl-Future |
85,00 USD |
17,36 % |
15,35 % |
Nein |
26.10.2027 |
64,78/84,82 EUR |
|
|
WTI-Öl-Future |
80,00 USD |
15,11 % |
13,41 % |
Ja |
16.11.2027 |
69,78/69,82 EUR |
|
|
WTI-Öl-Future |
80,00 USD |
16,55 % |
15,24 % |
Nein |
16.11.2027 |
61,11/61,15 EUR |
Faktor-Optionsscheine
|
WKN |
Basiswert |
Strategie |
Faktor |
Laufzeit |
Geld-/Briefkurs |
|---|---|---|---|---|---|
|
Brent-Öl-Future |
Long |
3 |
Unbegrenzt |
2,60/2,61 EUR |
|
|
Brent-Öl-Future |
Long |
6 |
Unbegrenzt |
9,93/9,98 EUR |
|
|
Brent-Öl-Future |
Short |
–3 |
Unbegrenzt |
3,52/3,53 EUR |
|
|
Brent-Öl-Future |
Short |
–6 |
Unbegrenzt |
4,35/4,38 EUR |
|
|
WTI-Öl-Future |
Long |
3 |
Unbegrenzt |
3,09/3,10 EUR |
|
|
WTI-Öl-Future |
Long |
6 |
Unbegrenzt |
3,83/3,86 EUR |
|
|
WTI-Öl-Future |
Short |
–3 |
Unbegrenzt |
4,47/4,49 EUR |
|
|
WTI-Öl-Future |
Short |
–6 |
Unbegrenzt |
3,21/3,24 EUR |
|
|
Gas-Oil-Future |
Long |
3 |
Unbegrenzt |
8,05/8,10 EUR |
|
|
Gas-Oil-Future |
Long |
6 |
Unbegrenzt |
4,11/4,16 EUR |
|
|
Gas-Oil-Future |
Short |
–3 |
Unbegrenzt |
1,13/1,14 EUR |
|
|
Gas-Oil-Future |
Short |
–6 |
Unbegrenzt |
1,03/1,04 EUR |
Stand: 22. Oktober 2026; Quelle: Société Générale
*Bitte beachten Sie, dass neben der Berechnungsgebühr noch weitere Gebühren, Provisionen und andere Entgelte (wie zum Beispiel Orderentgelte und Depotkosten) anfallen können, die ebenfalls die Wertentwicklung des Zertifikats mindern. Genaue Informationen zu Ihren individuellen Kosten erhalten Sie von der depotführenden Sparkasse/Bank, über die Sie die Wertpapiere erwerben.
Die Darstellung der genannten Produkte erfolgt zu Informationszwecken lediglich in Kurzform und stellt einen Auszug aus dem Gesamtangebot von Société Générale sowie keine Anlageempfehlung dar. Die maßgeblichen Produktinformationen stehen im Internet unter www.sg-zertifikate.de zur Verfügung. Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie bei Klick auf die WKN. Sie sind im Begriff, ein komplexes Produkt zu erwerben, das nicht einfach ist und schwer zu verstehen sein kann. Bitte beachten Sie, dass bestimmte Produkte nur für kurzfristige Anlagezeiträume geeignet sind. Wir empfehlen Interessenten und potenziellen Anlegern, den Basisprospekt und die Endgültigen Bedingungen zu lesen, bevor sie eine Anlageentscheidung treffen, um sich möglichst umfassend über die potenziellen Risiken und Chancen des Wertpapiers zu informieren, insbesondere, um die potenziellen Risiken und Chancen der Entscheidung, in die Wertpapiere zu investieren, vollends zu verstehen. Die Billigung des Basisprospekts durch die Bundesanstalt für Finanzdienstleistungsaufsicht ist nicht als ihre Befürwortung der angebotenen Wertpapiere zu verstehen.
