

Märkte
Warum der japanische Yen vor einer Neubewertung stehen könnte
Japans Währung bleibt trotz des geldpolitischen Kurswechsels der Bank of Japan (BoJ) auffällig schwach. Das könnte sich in den kommenden Monaten allerdings ändern. Eine schnellere Normalisierung der Geldpolitik, eine weniger prekäre Fiskallage als häufig unterstellt und veränderte Kapitalströme könnten den japanischen Yen mittelfristig stützen.
Die Bank of Japan erhöht das Tempo
Seit dem Ende der Pandemie war die japanische Geldpolitik der wichtigste strukturelle Belastungsfaktor für den japanischen Yen. Während nahezu alle großen Zentralbanken ihre Leitzinsen kräftig anhoben, hielt die Bank of Japan zunächst an Negativzinsen und einer weitreichenden Kontrolle der Zinsstrukturkurve fest. Japanische Anleihen boten dadurch im internationalen Vergleich nur geringe Renditen. Für Investoren war es attraktiv, günstig in japanische Yen zu finanzieren und das Kapital in höher verzinsten Währungsräumen anzulegen. Diese sogenannten Carry Trades verstärkten den Abwertungsdruck.
Inzwischen hat jedoch eine geldpolitische Neuorientierung begonnen. Die Bank of Japan scheint Zinsschritte nicht mehr nur in sehr großen Abständen vorzunehmen. Während zuvor ungefähr alle sechs Monate mit einer Anpassung zu rechnen war, spricht vieles dafür, dass sich der Abstand nun auf drei Monate verkürzt hat. Damit signalisiert die BoJ, dass sie nicht nur den Ausstieg aus der expansiven Politik vollzieht, sondern den Leitzins schrittweise in Richtung des neutralen Zinses führt.
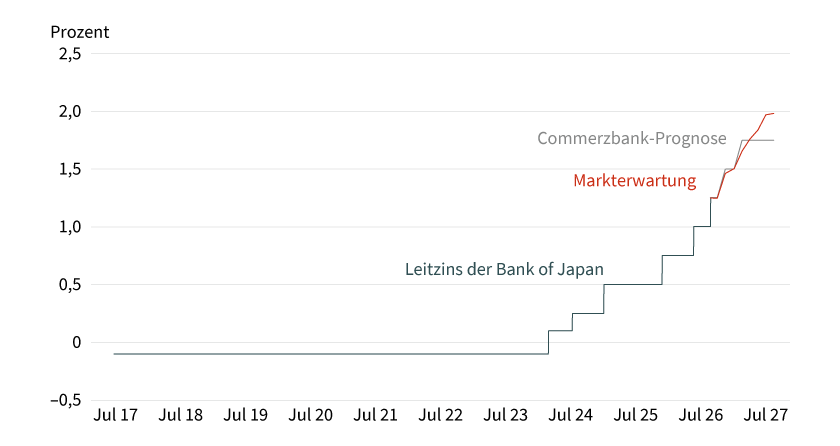
In unserem Basisszenario steigt der Leitzins von momentan 1,25 Prozent bis zum Frühjahr 2027 in zwei Schritten auf 1,75 Prozent. Der Markt ist sogar etwas ambitionierter und preist derzeit ein Niveau von rund 2 Prozent für September kommenden Jahres ein (siehe Grafik 1). Auf den ersten Blick scheint diese Differenz gegen eine deutliche Aufwertung des japanischen Yen zu sprechen: Wenn die Markterwartungen bereits über dem erwarteten Zinspfad liegen, ist ein positiver Überraschungsspielraum begrenzt. Wechselkurse hängen aber nicht von einzelnen Zinsniveaus, sondern von relativen Erwartungen ab.
Grafik 1: Der Markt erwartet nur ein bisschen mehr
BoJ-Leitzins, historisch, am Markt gepreiste Erwartung und Commerzbank-Prognose
Stand: 14. Oktober 2026; Quelle: Bloomberg, Commerzbank Research Prognosen sind kein Indikator für die künftige Entwicklung.
Die relative Zinsbewegung spricht für den japanischen Yen
In den USA ist die Abweichung zwischen Markterwartung und unserer Prognose wesentlich größer. Der Markt erwartet mehr als drei zusätzliche Zinsschritte, wir gehen hingegen davon aus, dass die Fed nur noch einmal, im Dezember, den Leitzins anheben wird und dass der Markt seine Erwartungen in den USA stärker anpassen muss als in Japan. Der für Wechselkurse oftmals wichtige Zinsabstand bei 2-jährigen Staatsanleihen könnte sich deshalb stärker einengen, als es die isolierte Betrachtung der japanischen Zinskurve vermuten lässt.
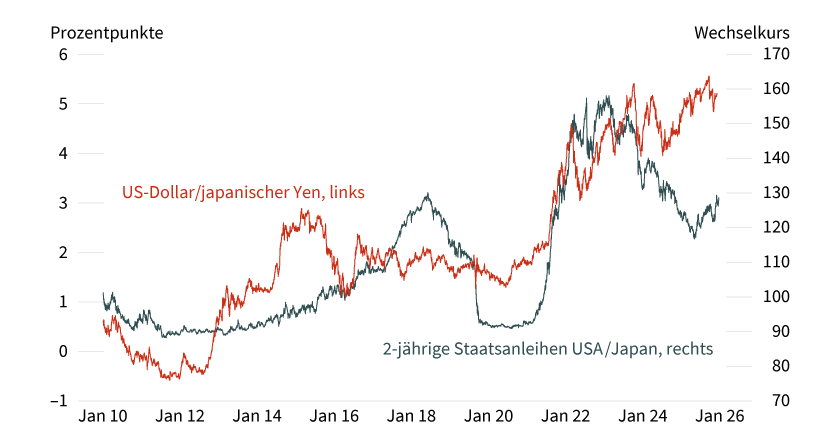
Für den japanischen Yen ist das zentral. In den vergangenen Jahren reagierte die Währung zwar noch nicht nachhaltig auf die bereits deutlich niedrigere Zinsdifferenz zwischen Japan und den USA (siehe Grafik 2). Ein weiterhin sinkender US-Zinsvorteil sollte sich aber über kurz oder lang auch in einem stärkeren japanischen Yen wiederfinden.
Grafik 2: Wer sagt es dem japanischen Yen?
Zinsdifferenz zwischen 2-jährigen Staatsanleihen USA und Japan und Wechselkurs US-Dollar/japanischer Yen
Stand: 14. Oktober 2026; Quelle: Bloomberg, Commerzbank Research
Frühere Wertentwicklungen sind kein Indikator für die künftige Wertentwicklung. Weitere Informationen zu der hier dargestellten Wertentwicklung entnehmen Sie bitte den Angaben unter Rechtliche Hinweise.
Japans Fiskallage ist robuster als ihr Ruf
Gegen eine konstruktive Sicht auf den japanischen Yen wird häufig die außergewöhnlich hohe japanische Staatsverschuldung angeführt. Tatsächlich ist die Bruttoschuldenquote im internationalen Vergleich laut Internationalem Währungsfonds mit 205 Prozent der Wirtschaftsleistung ungewöhnlich hoch. Daraus wird bisweilen abgeleitet, die Bank of Japan könne die Zinsen kaum erhöhen, ohne die Tragfähigkeit der öffentlichen Finanzen zu gefährden. Diese Schlussfolgerung ist zu pauschal. Sie vernachlässigt sowohl die Vermögensseite des Staates als auch die besondere Struktur des japanischen Anleihemarkts.
Die Nettoverschuldung liegt deutlich unter der Bruttoverschuldung, weil dem Staat umfangreiche finanzielle Vermögenswerte gegenüberstehen. Netto beträgt die Verschuldung Japans nur rund 140 Prozent der Wirtschaftsleistung. Immer noch hoch, aber im internationalen Vergleich nicht mehr so ungewöhnlich, wie es die Bruttoverschuldung vermuten lassen würde.
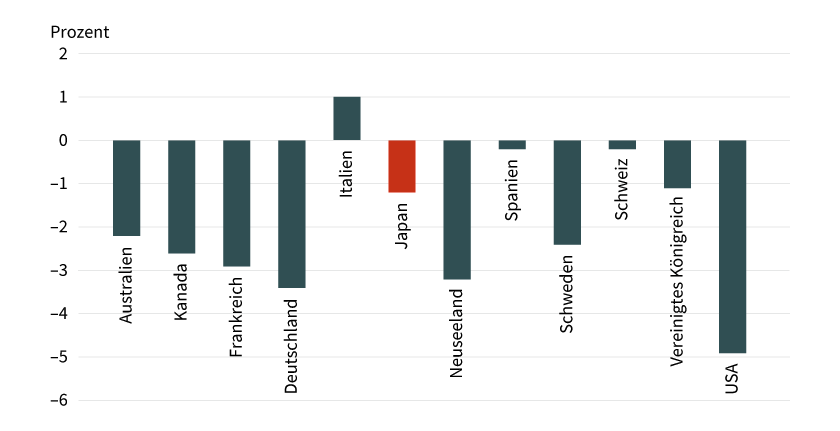
Gleichzeitig fällt das Primärdefizit mit erwarteten 1,2 Prozent 2026 vergleichsweise moderat aus. Für Frankreich werden in diesem Jahr 2,9 Prozent, in den USA sogar 4,9 Prozent erwartet (siehe Grafik 3). Bei einer nominal wachsenden Wirtschaftsleistung und einer kontrollierten Neuverschuldung kann die Bruttoschuldenquote in den kommenden Jahren daher sinken. Die Fiskalpolitik ist damit zwar keineswegs frei von Risiken, doch das Bild einer unmittelbar bevorstehenden Schuldenkrise wird den institutionellen und bilanziellen Gegebenheiten Japans nicht gerecht.
Grafik 3: Japanische Neuverschuldung hält sich in Grenzen
Primärsaldo von G10-Ländern, IWF-Prognose für 2026
Stand: 15. Oktober 2026; Quelle: IWF, CEIC, Commerzbank Research
Prognosen sind kein Indikator für die künftige Entwicklung.
Hinzu kommt, dass eine höhere Marktrendite nicht sofort vollständig auf den Schuldendienst durchschlägt. Die durchschnittliche Restlaufzeit der ausstehenden Staatsanleihen von über neun Jahren verzögert die Refinanzierung zu höheren Sätzen. Zudem hält die Bank of Japan einen erheblichen Teil des Bestands. In den kommenden Jahren dürfte die Zinslast zwar steigen, aber eher graduell als sprunghaft. Der durchschnittliche Kupon aller japanischen Staatsanleihen beträgt momentan 1,1 Prozent, was laut unseren Berechnungen im kommenden Jahr auf 1,3 Prozent und 2028 auf 1,5 Prozent steigen dürfte. Das verschafft der Regierung Zeit, ihre Finanzpolitik anzupassen, und der Notenbank den notwendigen Handlungsspielraum für eine weitere Normalisierung.
Höhere Renditen können Kapital im Land halten
Die steigenden japanischen Renditen verändern zugleich die Anlageentscheidungen heimischer Banken, Versicherer und Pensionsfonds. Während der Niedrigzinsphase mussten viele institutionelle Investoren ins Ausland ausweichen, um ihre langfristigen Verpflichtungen mit ausreichend rentierlichen Anlagen zu unterlegen. Fremdwährungsanleihen boten höhere Kupons, brachten jedoch Wechselkursrisiken mit sich.
Mit höheren JGB-Renditen (japanische Staatsanleihen) verbessert sich nun die relative Attraktivität heimischer Anlagen. In den zwölf Jahren bis Ende 2025 kauften japanische Anleger langlaufende ausländische Anleihen im Wert von netto rund 110 Billionen japanischen Yen. Seit Jahresbeginn wurden allerdings netto rund 4 Billionen mehr verkauft als gekauft. Im Gegenzug haben japanische Banken und Versicherungen in den fünf Monaten bis August netto mehr als 5 Billionen an japanischen Staatsanleihen gekauft, der höchste Wert für einen 5-Monats-Zeitraum in mehr als drei Jahren (siehe Grafik 4). Dabei ist nicht einmal eine aktive Rückführung bestehender Auslandsbestände erforderlich. Bereits geringere Kapitalabflüsse würden die strukturelle Nachfrage nach Fremdwährungen dämpfen und damit den japanischen Yen entlasten. Sollten Banken und Pensionsfonds darüber hinaus auch weiterhin Teile ihrer Portfolios repatriieren, wäre der Effekt größer und würde eine unmittelbare Nachfrage nach japanischen Yen erzeugen.
Grafik 4: Daheim ist es doch am schönsten
Nettoankäufe japanischer Staatsanleihen (2 bis 40 Jahre) von heimischen Großbanken und Versicherungen
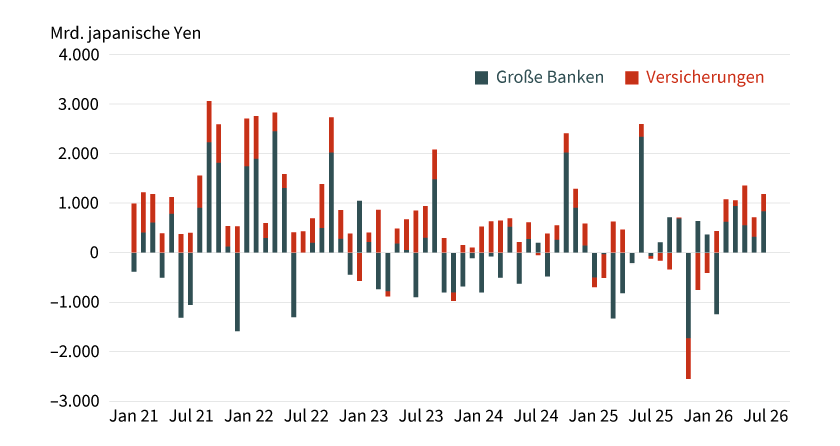
Stand: 31. August 2026; Quelle: Japan Securities Dealer Association, CEIC, Commerzbank Research
Kein Selbstläufer, aber ein verändertes Chancenprofil
Eine Aufwertung des japanischen Yen ist dennoch kein Selbstläufer. Sollte sich der Preisauftrieb in Japan schneller abschwächen oder die Lohnentwicklung enttäuschen, könnte die Bank of Japan den Normalisierungspfad verlangsamen. Auch ein erneuter kräftiger Anstieg der US-Renditen würde den Zinsabstand wieder zugunsten des US-Dollar verschieben. Hinzu kommen geopolitische Risiken: Die hohen Energiepreise belasten das Außenhandelsverhältnis Japans als großem Energieimporteur. Ein länger anhaltender Iran-Konflikt würde den japanischen Yen daher belasten.
Unterm Strich verbessert sich das mittelfristige Chancenprofil des japanischen Yen. Die Bank of Japan beschleunigt die geldpolitische Normalisierung, während die US-Zinserwartungen aus unserer Sicht zu hoch liegen. Japans Fiskallage schränkt den Handlungsspielraum weniger stark ein, als die Bruttoschuldenquote suggeriert. Zugleich werden heimische Anleihen für japanische Investoren wieder attraktiver. Jeder dieser Faktoren allein dürfte kaum für eine nachhaltige Trendwende reichen. Zusammen ergeben sie jedoch ein schlüssiges Bild: Der strukturelle Gegenwind für den japanischen Yen lässt nach.
Produktidee: Optionsscheine auf den EURO/Japanischer Yen- und US-DOllar/Japanischer Yen-Wechselkurs
Sie möchten an der künftigen Wertentwicklung der Devisenpaare Euro/japanischer Yen oder US-Dollar/japanischer Yen partizipieren? Mit BEST Turbo-Optionsscheinen und Faktor-Optionsscheinen von Société Générale haben Sie die Möglichkeit, überproportional an Kursveränderungen zu partizipieren. Ein Überblick über das gesamte Produktspektrum steht Ihnen im Internet unter www.sg-zertifikate.de zur Verfügung.
Bitte beachten: Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Optionsscheinen. Turbo-Optionsscheine sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
BEST Turbo-Optionsscheine
|
WKN |
Basiswert |
Typ |
Basispreis/Knock-Out-Barriere |
Hebel |
Laufzeit |
Geld-/Briefkurs |
|---|---|---|---|---|---|---|
|
EUR/JPY |
Call |
141,873567 JPY |
5,1 |
Unbegrenzt |
19,42/19,43 EUR |
|
|
EUR/JPY |
Call |
159,491557 JPY |
10,6 |
Unbegrenzt |
9,41/9,42 EUR |
|
|
EUR/JPY |
Put |
212,409181 JPY |
4,8 |
Unbegrenzt |
20,62/20,63 EUR |
|
|
EUR/JPY |
Put |
195,037112 JPY |
9,2 |
Unbegrenzt |
10,83/10,84 EUR |
|
|
USD/JPY |
Call |
126,675979 JPY |
5,1 |
Unbegrenzt |
17,34/17,35 EUR |
|
|
USD/JPY |
Call |
142,440811 JPY |
10,7 |
Unbegrenzt |
8,35/8,36 EUR |
|
|
USD/JPY |
Put |
189,477172 JPY |
4,8 |
Unbegrenzt |
18,41/18,42 EUR |
|
|
USD/JPY |
Put |
173,678306 JPY |
9,4 |
Unbegrenzt |
9,47/9,48 EUR |
Faktor-Optionsscheine
|
WKN |
Basiswert |
Strategie |
Faktor |
Laufzeit |
Geld-/Briefkurs |
|---|---|---|---|---|---|
|
EUR/JPY |
Long |
4 |
Unbegrenzt |
14,60/14,64 EUR |
|
|
EUR/JPY |
Long |
8 |
Unbegrenzt |
15,92/16,01 EUR |
|
|
EUR/JPY |
Short |
–4 |
Unbegrenzt |
5,22/5,23 EUR |
|
|
EUR/JPY |
Short |
–8 |
Unbegrenzt |
2,09/2,10 EUR |
|
|
USD/JPY |
Long |
4 |
Unbegrenzt |
13,67/13,78 EUR |
|
|
USD/JPY |
Long |
8 |
Unbegrenzt |
14,17/14,41 EUR |
|
|
USD/JPY |
Short |
–4 |
Unbegrenzt |
3,59/3,62 EUR |
|
|
USD/JPY |
Short |
–8 |
Unbegrenzt |
1,09/1,11 EUR |
Stand: 22. Oktober 2026; Quelle: Société Générale
Die Darstellung der genannten Produkte erfolgt zu Informationszwecken lediglich in Kurzform und stellt einen Auszug aus dem Gesamtangebot von Société Générale sowie keine Anlageempfehlung dar. Die maßgeblichen Produktinformationen stehen im Internet unter www.sg-zertifikate.de zur Verfügung. Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie bei Klick auf die WKN. Sie sind im Begriff, ein komplexes Produkt zu erwerben, das nicht einfach ist und schwer zu verstehen sein kann. Bitte beachten Sie, dass bestimmte Produkte nur für kurzfristige Anlagezeiträume geeignet sind. Wir empfehlen Interessenten und potenziellen Anlegern, den Basisprospekt und die Endgültigen Bedingungen zu lesen, bevor sie eine Anlageentscheidung treffen, um sich möglichst umfassend über die potenziellen Risiken und Chancen des Wertpapiers zu informieren, insbesondere, um die potenziellen Risiken und Chancen der Entscheidung, in die Wertpapiere zu investieren, vollends zu verstehen. Die Billigung des Basisprospekts durch die Bundesanstalt für Finanzdienstleistungsaufsicht ist nicht als ihre Befürwortung der angebotenen Wertpapiere zu verstehen.
