

Märkte
Straße von Hormus – Das kritische Nadelöhr für den weltweiten Öl- und Gashandel
Die Straße von Hormus ist eine der wichtigsten Wasserstraßen der Welt und spielt eine zentrale Rolle für den globalen Energiehandel. Rund 20 Prozent der weltweit produzierten Mengen von Rohöl und Ölprodukten bzw. etwa 25 Prozent der über den Seeweg transportierten Ölmenge passieren dieses Nadelöhr täglich. Außerdem wird rund ein Fünftel der weltweiten Flüssiggaslieferungen (LNG), hauptsächlich aus Katar, durch die Meerenge transportiert.
Seit Beginn des Iran-Kriegs Anfang März sind die Öl- und Gaslieferungen durch die Straße von Hormus massiv beeinträchtigt. Nach gezielten Angriffen der USA und Israels, bei denen unter anderem der iranische Oberste Führer getötet wurde, reagierte der Iran mit Vergeltungsschlägen. Es kam zu Angriffen auf US-Militärbasen und zivile Einrichtungen, die Ölinfrastruktur sowie Frachtschiffe im Persischen Golf. Viele Reedereien haben daraufhin ihre Transporte in der Region eingestellt.
Zudem musste die Ölproduktion in den Golfstaaten gedrosselt werden, da der Abtransport nicht mehr möglich ist und die Lagerkapazitäten ausgeschöpft sind. Anfangs war der Irak betroffen, inzwischen auch Kuwait, die Vereinigten Arabischen Emirate und Saudi-Arabien. Laut Internationaler Energieagentur (IEA) belaufen sich die Produktionskürzungen in diesen Ländern plus Katar auf mehr als 8 Millionen Barrel Rohöl pro Tag. Dazu kommen Produktionsausfälle von 2 Millionen Barrel pro Tag bei Kondensaten und flüssigen Erdgasbestandteilen (NGLs). Mit der Wahl des Hardliners und Sohnes des getöteten Ayatollah Chamenei zum neuen Obersten Führer im Iran ist das Risiko eines längeren Konflikts gestiegen. Die Energiepreise reagierten stark: Der Brent-Ölpreis erreichte Spitzenwerte von 120 US-Dollar je Barrel, deutlich höher als Ende Februar und so hoch wie zuletzt im Juni 2022 (siehe Grafik 1). Besonders stark stiegen die Preise für Mitteldestillate, Diesel und Kerosin, da der Mittlere Osten eine hohe Bedeutung für den Export dieser Ölprodukte hat und China aufgrund des verringerten Bezugs von Rohöl aus dem Mittleren Osten den Export von Ölprodukten verboten hat. Auch der europäische Gaspreis TTF legte massiv zu (siehe Grafik 2).
Grafik 1: Ölpreis infolge des Iran-Kriegs ähnlich stark gestiegen wie infolge des Ukraine-Kriegs vor vier Jahren
Brent-Ölpreis, roter Punkt markiert Tageshoch am 9. März 2026
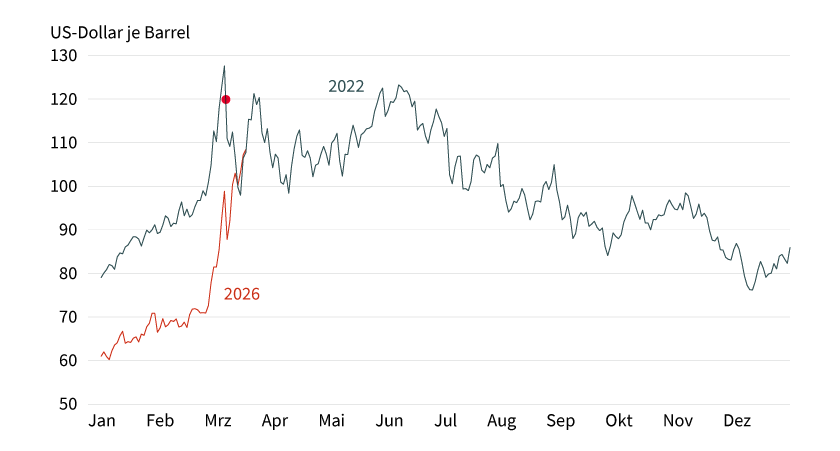
Stand: 19. März 2026; Quelle: Bloomberg, Commerzbank Research
Grafik 2: Preise anderer Energierohstoffe verzeichneten seit Kriegsbeginn noch kräftigere Anstiege
Preisveränderung seit dem 27. Februar 2026
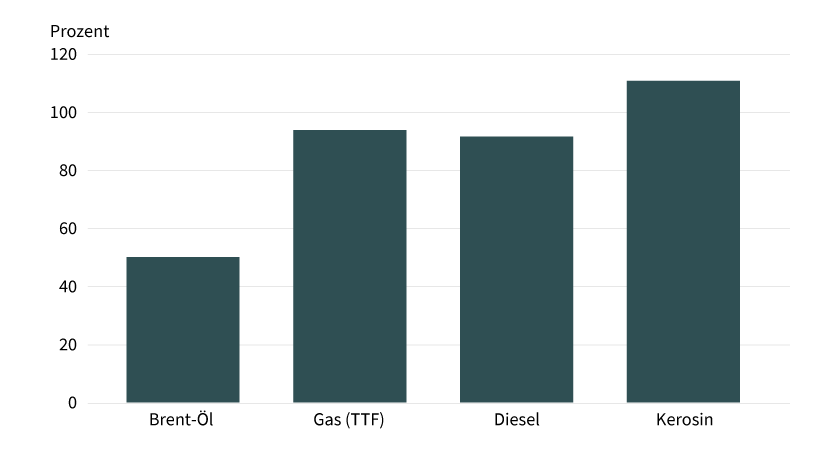
Stand: 19. März 2026; Quelle: Bloomberg, Commerzbank Research
Wie lange können die Lieferausfälle kompensiert werden?
Die Preisentwicklung hängt davon ab, wie lange die Sperrung der Meerenge anhält und ob Alternativen verfügbar sind: Pipelinekapazitäten sind laut IEA auf maximal 5,5 Millionen Barrel pro Tag begrenzt, sodass weiterhin eine große Lücke von bis zu 15 Millionen Barrel pro Tag besteht. Zur Überbrückung könnten die weltweiten Ölreserven genutzt werden, die der IEA zufolge Ende Januar bei rund 8,2 Milliarden Barrel lagen und damit so hoch wie zuletzt vor fünf Jahren. Die kommerziellen Vorräte der OECD-Länder belaufen sich auf 2,82 Milliarden Barrel, die strategischen Notfallreserven in den OECD-Ländern auf 1,25 Millionen Barrel. China ist besonders gut vorbereitet mit von der IEA geschätzten Vorräten von 1,2 Milliarden Barrel. Zudem waren rund 2 Milliarden Barrel Öl in Tankern auf den Meeren unterwegs. Davon entfielen 487 Millionen Barrel auf bislang schwer verkäufliches sanktioniertes Öl aus Russland, Iran und Venezuela.
Würden alle diese Reserven genutzt, könnten sie theoretisch einen kompletten Ausfall der Exporte durch die Straße von Hormus für mehr als ein Jahr ausgleichen. Die OECD-Vorräte einschließlich der strategischen Reserven reichen für neun Monate. China könnte den eigenen Bedarf aus dem Mittleren Osten für sieben Monate abdecken.
Massive Freigabe strategischer Reserven in Aussicht
Die in der IEA zusammengeschlossenen Industrieländer wollen mit einer beispiellosen Freigabe von rund 400 Millionen Barrel Öl aus den Notfallreserven den Markt beruhigen. Sie würde damit deutlich größer ausfallen als vor vier Jahren, als es nach Beginn des UkraineKriegs zu einer Freigabe von insgesamt 240 Millionen Barrel kam. Es bleibt jedoch fraglich, ob dies einen vergleichbaren preisdämpfenden Effekt wie vor vier Jahren haben wird. Damals trug die besagte Freigabe zur Stabilisierung und zum anschließenden Rückgang der Preise bei (siehe Grafik 1). Noch viel wesentlicher war aber, dass russisches Öl weiterhin verfügbar war und neue Abnehmer fand. Im Gegensatz dazu ist eine Umleitung des derzeit blockierten Ölangebots aus der Golfregion nur eingeschränkt möglich.
Ausweitung der Ölproduktion
Eine deutliche Produktionssteigerung ist kaum möglich, da freie Kapazitäten fast ausschließlich in Ländern bestehen, die derzeit vom Weltmarkt abgeschnitten sind. Darüber hinaus sind nur in Venezuela und Kasachstan begrenzte freie Kapazitäten vorhanden (siehe Grafik 3). Eine stärkere Ausweitung der Produktion wäre zwar auch in den USA möglich, da das hohe Preisniveau das Bohren nach Schieferöl attraktiver macht. Allerdings hängt das davon ab, ob die Ölpreise länger hoch bleiben. Die Produktion würde zudem nur langsam ansteigen. So prognostiziert die US-Energiebehörde einen Anstieg der US-Rohölproduktion ab Herbst. Die Produktion soll aber erst im nächsten Jahr merklich höher liegen als bislang erwartet.
Grafik 3: Fast alle freien Produktionskapazitäten liegen in Ländern am Persischen Golf
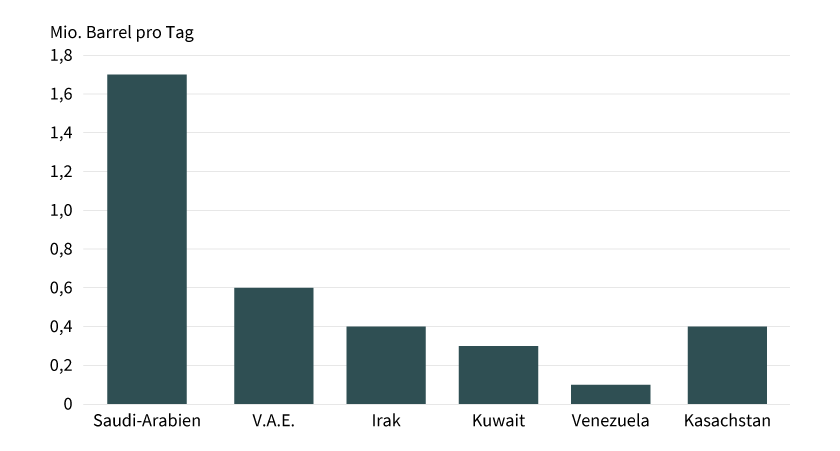
Stand: 12. März 2026; Quelle: IEA, Commerzbank Research
Geleitschutz für ausgewählte Schiffe
Eine Wiederaufnahme der Öllieferungen durch die Straße von Hormus kann durch andere Maßnahmen nicht ersetzt werden. Daher sollten die Bemühungen darauf abzielen, den Transportweg möglichst schnell wieder sicher zu machen. US-Präsident Donald Trump hat militärischen Geleitschutz für das Passieren der Meerenge in Aussicht gestellt. Sein Wunsch an andere Länder, Kriegsschiffe zu entsenden, wurde von diesen jedoch zurückgewiesen. In den 1980er-Jahren während des Tankerkriegs hatten die USA und andere westliche Staaten eine erfolgreiche Geleitschutzoperation durchgeführt, die den Handelsfluss wieder ermöglichte und die Ölproduktion stabilisierte. Die militärischen Möglichkeiten sind heute jedoch deutlich komplexer, sodass eine solche Operation riskanter wäre. Dennoch besteht Hoffnung, dass durch militärisches Eingreifen zumindest eine partielle Öffnung der Straße von Hormus möglich bleibt.
Vergleich mit Ölkrisen in den 1970er-Jahren
Vergleichbare Angebotsausfälle wie zurzeit hat es nur während der Ölkrisen in den 1970er-Jahren gegeben. In den Jahren 1973/1974 kam es nach dem Jom-Kippur-Krieg zu einem Ölembargo der OPEC-Staaten gegen die westlichen Industriestaaten. Den USA fehlten dadurch laut freigegebenen Dokumenten des Nationalen Sicherheitsrates eine Menge von 2 bis 3 Millionen Barrel pro Tag, den vom Embargo betroffenen Ländern insgesamt 4,5 Millionen Barrel pro Tag, was rund 13 Prozent des damaligen Ölverbrauchs dieser Länder entsprach. Das Embargo begann im Oktober 1973 und blieb für rund fünf Monate bis März 1974 in Kraft. Der Ölpreis vervierfachte sich daraufhin von knapp 3 US-Dollar auf 11,65 US-Dollar je Barrel. Den zweiten Ölpreisschock gab es 1979/1980, als sich der Preis binnen zwölf Monaten auf mehr als 30 US-Dollar je Barrel verdoppelte. Auslöser hierfür war die Islamische Revolution im Iran, die zu einem Einbruch der iranischen Ölproduktion um 4,8 Millionen Barrel pro Tag führte, was damals einem Anteil von 7 Prozent am globalen Ölangebot entsprach.
Ölnachfrage schwächte sich merklich ab, Ölangebot außerhalb der OPEC stieg deutlich
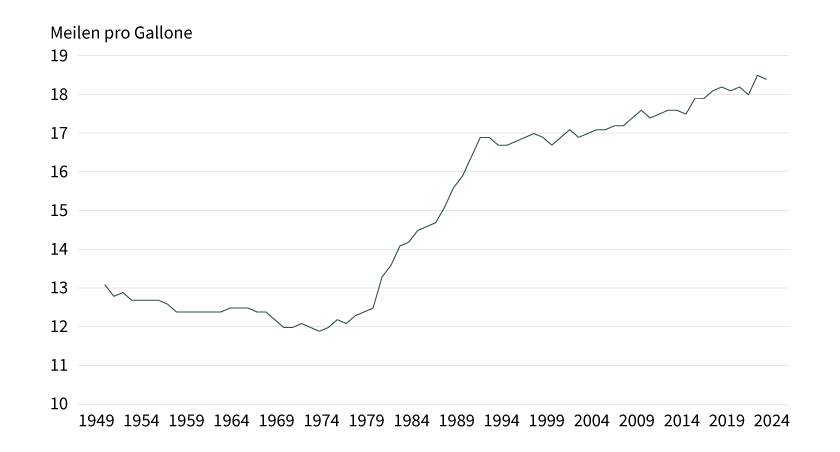
Die Auswirkungen auf die Ölnachfrage und das Ölangebot waren damals gravierend, auch wenn sich die Effekte erst mit zeitlicher Verzögerung einstellten. Die Ölnachfrage reagierte auf den ersten Preisschock zunächst kaum, da die Nachfrage unelastisch war. Denn Verbraucher konnten so schnell nicht auf andere Energieträger ausweichen oder ihr Verhalten anpassen. Das erfolgte erst im Laufe der Zeit durch eine Steigerung der Energieeffizienz (siehe Grafik 4), Substitution in andere Energiequellen wie Kohle, Kernenergie und erneuerbare Energien und eine Anpassung des Verbrauchsverhaltens. Dadurch kam es zu einem Anstieg der Preiselastizität der Nachfrage und einer Reduktion der Ölintensität, also des Einsatzes von Öl zur Erzeugung einer BIP-Einheit. Allerdings gab es regionale Unterschiede. So ging die Ölintensität in den Industrieländern stärker zurück als in den Entwicklungsländern. Das jährliche Wachstum der Ölnachfrage verringerte sich von 1973 bis 1980 auf 2 Prozent, in den ersten beiden Jahren nach dem Ölpreisschock 1979 ging die globale Ölnachfrage sogar leicht zurück, weil die Nachfrage in den Industrieländern deutlich fiel.
Grafik 4: Kraftstoffeffizienz wurde nach den Ölpreisschocks deutlich gesteigert
Kraftstoffeffizienz von US-Kraftfahrzeugen
Stand: Februar 2026; Quelle: EIA, Commerzbank Research
Das Ölangebot außerhalb der OPEC stieg in den Jahren nach den Ölpreisschocks, weil in den USA, in der Nordsee und in Mexiko neue Vorkommen erschlossen und in der damaligen Sowjetunion die Produktionskapazitäten erweitert wurden. Denn die deutlich gestiegenen Ölpreise machten Investitionen in die Exploration lukrativ. Allerdings dauerte es einige Jahre, bis die Ölproduktion in der zweiten Hälfte der 1970er-Jahre nennenswert zu steigen begann. Bis 1980 stieg die Ölproduktion außerhalb der OPEC um ca. 10 Millionen Barrel pro Tag. Etwa die Hälfte des Anstiegs entfiel dabei auf die Nordsee, die USA und Mexiko. Der Marktanteil der OPEC sank daraufhin von mehr als 50 Prozent vor den Ölpreisschocks bis auf etwa 30 Prozent Mitte der 1980er-Jahre.
Gasimporte: Flüssiggas unter Druck
Neben Rohöl ist die Straße von Hormus von ähnlicher Bedeutung für den globalen Markt für Flüssiggas (LNG). Etwa ein Fünftel der weltweiten LNG-Exporte, insbesondere aus Katar, wird durch die Meerenge transportiert. Die jüngsten Störungen haben zu spürbaren Verwerfungen auf dem Gasmarkt geführt. Der TTF-Erdgaspreis in Europa stieg innerhalb kurzer Zeit um fast 100 Prozent und erreichte in der Spitze 69 Euro pro Megawattstunde. Dieser plötzliche Preissprung widerspiegelt die wachsende Sorge der Märkte über einen andauernden Lieferausfall. Die Eskalation hat die LNG-Produktion nicht nur in Katar, sondern auch in Israel negativ beeinflusst, wo ein großes Gasfeld im Mittelmeer aufgrund von Sicherheitsbedenken vorübergehend stillgelegt wurde. Die weltgrößte Verflüssigungsanlage in Katar musste wegen der blockierten Exporte den Betrieb einstellen und wird nach einem iranischen Angriff für längere Zeit nur mit reduzierter Kapazität betrieben werden können. Sollte die Blockade der Straße von Hormus länger andauern, könnte das zu erheblichen Versorgungsengpässen führen, da alternative Transportmöglichkeiten für LNG noch limitierter sind als beim Öl.
Insbesondere in der Asien-Pazifik-Region wächst die Nervosität. In den vergangenen Jahren haben Länder wie Japan, Südkorea und Indien ihre Abhängigkeit von Flüssiggasimporten aus dem Mittleren Osten deutlich erhöht. Eine längere Blockade der Exporte könnte sie zwingen, auf andere Lieferanten zurückzugreifen. Das dürften insbesondere die USA sein, womit weniger LNG für Europa zur Verfügung stünde. Gleichzeitig könnten strategische Vorräte in Ländern wie China und Indien für eine begrenzte Zeit den Bedarf decken.
Je länger die Blockade, desto teurer die Energie
Die derzeitige Blockade der Straße von Hormus hat den Energiehandel tiefgreifend gestört. Die Auswirkungen könnten noch weiter an Intensität zunehmen, sollte es nicht zu einer schnellen Deeskalation kommen, denn die Ausweichmöglichkeiten sind begrenzt. Die Entwicklung der Öl- und Gaspreise hängt maßgeblich von der Dauer der Blockade ab. Die Welt blickt somit gespannt auf die Entwicklungen in der kritischen Region um die Straße von Hormus – eine Passage, deren Passierbarkeit für die globale Energieversorgung und damit für die wirtschaftliche Stabilität entscheidend ist.
Produktidee: Optionsscheine, Zertifikate und ETCs auf Brent, WTI und Natural Gas
Sie möchten von der künftigen Wertentwicklung von Brent, WTI und Natural Gas (Erdgas) profitieren? Mit Zertifikaten, Optionsscheinen und ETCs von Société Générale haben Sie die Möglichkeit, an steigenden oder fallenden Notierungen zu partizipieren. Ein Überblick über das gesamte Produktspektrum steht Ihnen im Internet unter www.sg-zertifikate.de zur Verfügung.
Aber Achtung: Da die von Société Générale angebotenen Produkte in Euro notieren, der Handelspreis von Brent, WTI und Natural Gas allerdings in US-Dollar, besteht für den Investor ein Währungsrisiko, wenn der Euro/US-Dollar-Wechselkurs steigen sollte. Um das Wechselkursrisiko für den Anleger auszuschalten, bietet Société Générale in der Regel neben einer nicht währungsgesicherten Variante (Non-Quanto) auch eine währungsgesicherte bzw. währungsoptimierte (Quanto) Variante an.
Discount-Zertifikate
|
WKN |
Basiswert |
Cap |
Discount |
Max. Rendite p.a. |
Quanto |
Bewertungstag |
Geld-/Briefkurs |
|---|---|---|---|---|---|---|---|
|
Brent-Öl-Future |
75,00 USD |
16,93 % |
16,36 % |
Ja |
27.10.2026 |
68,09/68,13 EUR |
|
|
Brent-Öl-Future |
75,00 USD |
17,66 % |
18,18 % |
Nein |
27.10.2026 |
58,23/58,26 EUR |
|
|
WTI-Öl-Future |
70,00 USD |
14,93 % |
15,86 % |
Ja |
17.11.2026 |
63,19/63,23 EUR |
|
|
WTI-Öl-Future |
70,00 USD |
15,76 % |
17,67 % |
Nein |
17.11.2026 |
53,93/53,96 EUR |
Faktor-Optionsscheine
|
WKN |
Basiswert |
Strategie |
Faktor |
Laufzeit |
Geld-/Briefkurs |
|---|---|---|---|---|---|
|
Brent-Öl-Future |
Long |
3 |
Unbegrenzt |
6,19/6,21 EUR |
|
|
Brent-Öl-Future |
Long |
6 |
Unbegrenzt |
3,86/3,90 EUR |
|
|
Brent-Öl-Future |
Short |
–3 |
Unbegrenzt |
8,76/8,78 EUR |
|
|
Brent-Öl-Future |
Short |
–6 |
Unbegrenzt |
3,38/3,40 EUR |
|
|
WTI-Öl-Future |
Long |
3 |
Unbegrenzt |
2,53/2,54 EUR |
|
|
WTI-Öl-Future |
Long |
6 |
Unbegrenzt |
3,63/23,66 EUR |
|
|
WTI-Öl-Future |
Short |
–3 |
Unbegrenzt |
10,54/10,58 EUR |
|
|
WTI-Öl-Future |
Short |
–6 |
Unbegrenzt |
11,24/11,30 EUR |
|
|
Natural Gas-Future |
Long |
3 |
Unbegrenzt |
4,40/4,43 EUR |
|
|
Natural Gas-Future |
Long |
6 |
Unbegrenzt |
19,52/19,68 EUR |
|
|
Natural Gas-Future |
Short |
–3 |
Unbegrenzt |
8,63/8,67 EUR |
|
|
Natural Gas-Future |
Short |
–6 |
Unbegrenzt |
2,74/2,77 EUR |
Stand: 23. März 2026; Quelle: Société Générale
*Bitte beachten Sie, dass neben der Berechnungsgebühr noch weitere Gebühren, Provisionen und andere Entgelte (wie zum Beispiel Orderentgelte und Depotkosten) anfallen können, die ebenfalls die Wertentwicklung des Zertifikats mindern. Genaue Informationen zu Ihren individuellen Kosten erhalten Sie von der depotführenden Sparkasse/Bank, über die Sie die Wertpapiere erwerben.
Die Darstellung der genannten Produkte erfolgt zu Informationszwecken lediglich in Kurzform und stellt einen Auszug aus dem Gesamtangebot von Société Générale sowie keine Anlageempfehlung dar. Die maßgeblichen Produktinformationen stehen im Internet unter www.sg-zertifikate.de zur Verfügung. Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie bei Klick auf die WKN. Sie sind im Begriff, ein komplexes Produkt zu erwerben, das nicht einfach ist und schwer zu verstehen sein kann. Bitte beachten Sie, dass bestimmte Produkte nur für kurzfristige Anlagezeiträume geeignet sind. Wir empfehlen Interessenten und potenziellen Anlegern, den Basisprospekt und die Endgültigen Bedingungen zu lesen, bevor sie eine Anlageentscheidung treffen, um sich möglichst umfassend über die potenziellen Risiken und Chancen des Wertpapiers zu informieren, insbesondere, um die potenziellen Risiken und Chancen der Entscheidung, in die Wertpapiere zu investieren, vollends zu verstehen. Die Billigung des Basisprospekts durch die Bundesanstalt für Finanzdienstleistungsaufsicht ist nicht als ihre Befürwortung der angebotenen Wertpapiere zu verstehen.
