

Märkte
Japanischer Yen – Aussichten auf Besserung
Der historische Wahlsieg Sanae Takaichis gibt ihr das Mandat, große Reformen anzugehen. Während der Markt sich zu Beginn noch auf die Ausweitung des Haushalts konzentrieren dürfte, sollte im weiteren Jahresverlauf der Fokus auf die Reformen die Entwicklung des japanischen Yen bestimmen und ihn stützen. Das geopolitische Umfeld hält allerdings Risiken bereit.
Erdrutschsieg für Takaichi
Die meisten Analysten hätten Sanae Takaichi davon abgeraten, nach noch nicht einmal vier Monaten im Amt bereits Neuwahlen auszurufen. Und die meisten Analysten hielten es, als sie es Mitte Januar tat, für eine schlechte Idee. Der Wahlausgang belehrte alle eines Besseren. 316 von 465 Sitzen konnte die Liberal Democratic Party (LDP) um Premierministerin Takaichi bei den Neuwahlen am 8. Februar gewinnen. So viele wie noch nie in der Nachkriegszeit seit 1955. Damit hat die LDP nicht nur eine Zweidrittelmehrheit, um Gesetze auch gegen den Widerstand des Oberhauses durchzusetzen – Takaichi selbst hat auch ein starkes Mandat, um Reformen anzugehen.
Damit richtet sich der Fokus der Märkte auf die Frage, wie Takaichi ihr Mandat nutzen will. Die Premierministerin betonte im Nachgang der Wahl, eine »verantwortungsvolle und proaktive« Fiskalpolitik zu machen. Der Markt rechnet daher damit, dass sie das Haushaltsdefizit in den kommenden Jahren wieder ausweiten werde.
Wichtiger als das Haushaltsdefizit wird allerdings sein, wofür das Geld eingesetzt werden soll. Sich ändernde weltpolitische Rahmenbedingungen, der rapide technologische Wandel mit Blick auf KI und die gleichzeitig voranschreitende Alterung der japanischen Bevölkerung würde dringende Investitionen und Reformen erfordern. Würden sie angegangen, könnte sich dies durchaus positiv auf die japanische Wirtschaft auswirken.
Für den Moment liegt der Fokus der Politik und der Märkte allerdings auf dem Versprechen Takaichis, die Mehrwertsteuer auf Lebensmittel für zwei Jahre auszusetzen. Schätzungen zufolge könnte das rund 5 Billionen japanische Yen pro Jahr kosten (rund 0,8 Prozent des japanischen BIP). Schlussendlich wird es nicht zuletzt für den japanischen Yen darauf ankommen, ob der fiskalische Spielraum, den sich die Regierung gewähren will, für die Unterstützung struktureller Reformen und die Ausweitung der volkswirtschaftlichen Angebotsseite genutzt wird oder ob ausschließlich die Nachfrage unterstützt werden soll.
Grafik 1: LDP mit Zweidrittelmehrheit im Parlament
Anzahl der von der LDP gewonnenen Sitze im Unterhaus
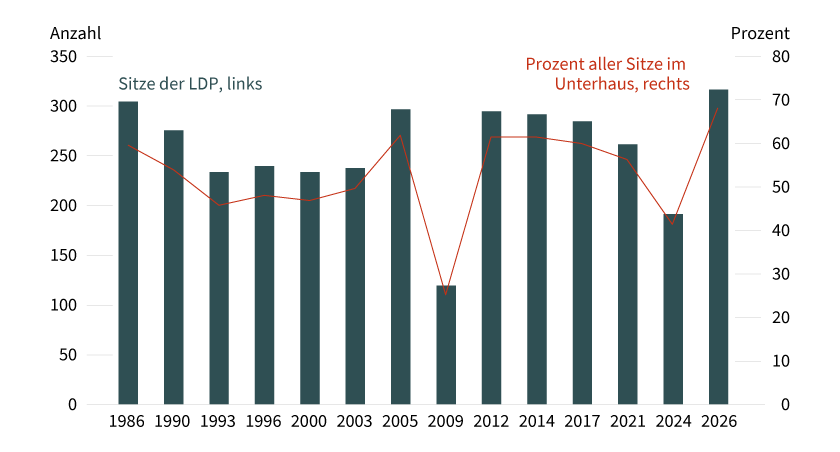
Stand: März 2026; Quelle: Wikipedia, Commerzbank Research
Hohe nominale Verschuldung macht Märkte nervös
Der japanische Yen hat zuletzt sehr deutlich auf Andeutungen zum neuen Haushalt reagiert. Der Markt scheint nervös zu sein, dass die Konsolidierung der vergangenen Jahre, die Japan in die Nähe eines Primärüberschusses gebracht hatte, wieder rückabgewickelt wird. Die Bruttoverschuldung des japanischen Staates betrug zuletzt knapp über 200 Prozent des BIP und liegt damit deutlich über dem Wert der meisten anderen industrialisierten Länder. Das war lange nicht problematisch, da die Leitzinsen in Japan bei null lagen und selbst die laufende Verzinsung 10-jähriger Staatsanleihen bis vor Kurzem das letzte Mal in den 1990er-Jahren über 2 Prozent gelegen hatte. Zudem kaufte die Bank of Japan im Zuge ihres Quantitative Easing (QE)-Programms lange Zeit ein höheres Volumen an Staatsanleihen als die Regierung neu emittierte, wodurch die Zinsen ebenfalls gedeckelt wurden.
Grafik 2: Nominale Zinsen deutlich stärker gestiegen als reale
Laufende Verzinsung 10-jähriger japanischer Staatsanleihen und inflationsgeschützter Anleihen
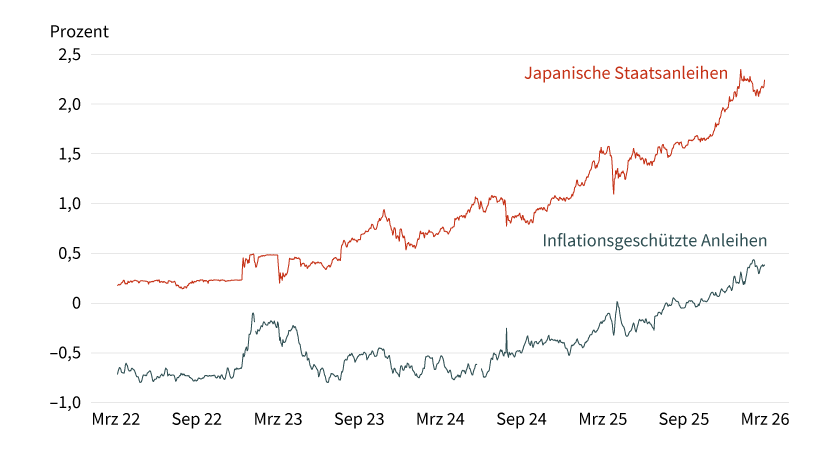
Stand: 13. März 2026; Quelle: Bloomberg, Commerzbank Research
Aufgrund der höheren Inflation der vergangenen Jahre kauft die Bank of Japan allerdings mittlerweile weniger neue Anleihen als auslaufen, sodass die Bestände in den vergangenen zwei Jahren stetig gesunken sind. Zudem haben steigende Zinsen dazu geführt, dass die Refinanzierung der Staatsanleihen teurer wird, was über die kommenden Jahre zu einer steigenden Belastung des Haushalts führen könnte. Die laufende Verzinsung 10-jähriger Staatsanleihen stieg seit Ende 2022 immerhin um fast 200 Basispunkte von 0,25 Prozent auf zuletzt 2,2 Prozent an. Die Regierung sagt daher selbst, die Zinsausgaben könnten sich in den kommenden zehn Jahren verdoppeln.
Gesamte Bilanz muss betrachtet werden
Der Markt ist daher ob einer erneuten deutlichen Ausweitung des Haushaltsdefizits nervös, weil befürchtet wird, dass dies zu einer nicht nachhaltigen Fiskalsituation führen könnte. Betrachtet man allerdings neben der Bruttoschuldenquote auch die Habenseite der Bilanz der japanischen Regierung, zeigt sich ein entspannteres Bild. Brutto mag die Staatsverschuldung zwar bei rund 200 Prozent liegen, auf der Habenseite hat die japanische Regierung allerdings auf ihrer Bilanz auch einiges vorzuweisen. So befinden sich nach wie vor Staatsanleihen im Wert von 80,3 Prozent des BIP in den Büchern der Zentralbank. Hinzu kommen Aktien-ETFs, die ebenfalls noch mal rund 13 Prozent des BIP ausmachen. Und auch die japanischen Pensionsfonds haben eine Reihe von Vermögenswerten aufzuweisen, von rund 20 Prozent des BIP an Staats- und Unternehmensanleihen über 36 Prozent des BIP an einheimischen Aktien bis zu 50 Prozent des japanischen BIP an ausländischen Aktien. Alles in allem bleibt eine Nettoverschuldung von etwas unter 70 Prozent des BIP, wodurch die Verschuldung Japans deutlich weniger besorgniserregend erscheint.
Zudem sollte man auch den Zinsanstieg in den Kontext der gestiegenen Inflation in Japan stellen. Zwar sind die laufenden Zinsen 10-jähriger Staatsanleihen in den vergangenen Jahren um fast 200 Basispunkte gestiegen. Allerdings ist der reale Zins inflationsindexierter Staatsanleihen nur etwa um die Hälfte gestiegen. Der Markt rechnet also damit, dass die Inflation über die kommenden zehn Jahre rund 1 Prozentpunkt höher liegen wird, als das noch Ende 2022 vermutet wurde. Schafft es die Bank of Japan, die Inflation zwischen 1 und 2 Prozent zu etablieren, würde auch das nominale BIP und somit auch die Steuereinnahmen entsprechend schneller wachsen als noch vor ein paar Jahren angenommen. Dies würde die Finanzierung der höheren Zinsausgaben leichter machen.
Japanischer Yen: Besserung in Sicht
Es ist davon auszugehen, dass der Markt noch einige Wochen nervös auf die Diskussionen rund um den japanischen Haushalt reagieren wird. Mit der Zeit sollte sich aber die Ansicht durchsetzen, dass eine dynamische Wirtschaft mit einem höheren nominalen Wachstum durchaus zur Tragfähigkeit der Schulden beiträgt, die sowieso nicht so hoch sind, wie der Bruttoschuldenstand vermuten lassen würde. Zudem gibt es zwei weitere Gründe, warum der japanische Yen ab der Jahresmitte gegen den US-Dollar wird aufwerten können. Einerseits erwarten wir von der Bank of Japan in diesem Jahr zwei weitere Anhebungen des Leitzinses, was in Kombination mit einer niedrigeren Inflation zu einem Anstieg der realen Zinsen am kurzen Ende der Zinsstrukturkurve führen dürfte. Weitere Zinssenkungen in den USA sollten zudem das Zinsdifferenzial zu den US-Zinsen weiter absenken.
Grafik 3: Bank of Japan kann Gewinne bei Aktien verzeichnen
Von der Bank of Japan gehaltene Aktien und ETFs, Buchwert und Marktwert
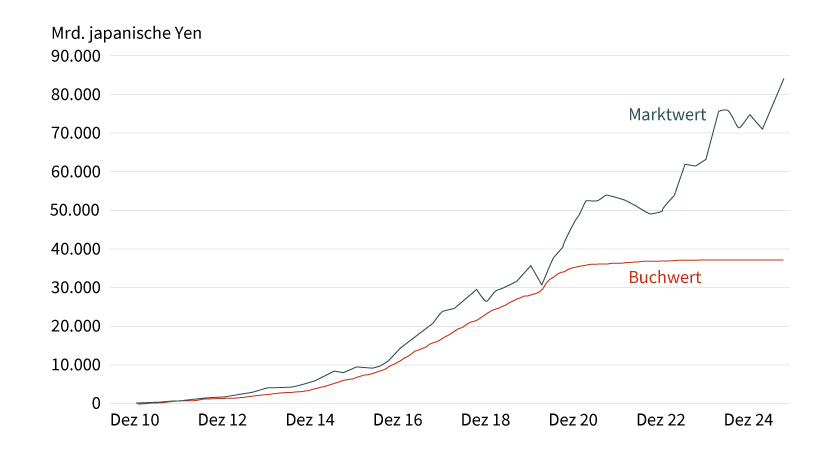
Stand: 30. September 2025; Quelle: Bank of Japan, Commerzbank Research
Und zweitens ist mit dem jetzt gewählten Unterhaus das politische Risiko in Japan deutlich gesunken. Mit ihrer Zweidrittelmehrheit haben die LDP und die Premierministerin nun das Mandat, langfristige, strukturelle Reformen anzugehen und somit auch das Problem der Kosten der Sozialsysteme in den Griff zu bekommen. Der japanische Yen dürfte daher ab der zweiten Jahreshälfte gegen den US-Dollar aufwerten können. Gegen den Euro würde sich die Stärke des japanischen Yen aufgrund des etwas stärkeren Euro erst gegen Ende des Jahres und mehr noch im kommenden Jahr zeigen.
Aber Risiken bleiben
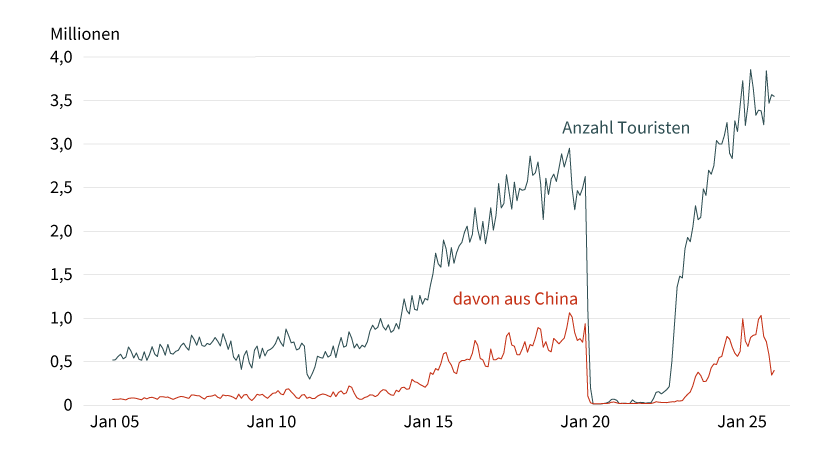
Aufgrund der momentanen geopolitischen Lage wäre es allerdings nachlässig, nicht auch über mögliche Risiken rund um dieses Basisszenario zu sprechen. Mit Blick auf Japan betrifft das zum einen den momentan anhaltenden diplomatischen Streit mit China und zum anderen die Auswirkungen des Iran-Kriegs. Am 7. November vergangenen Jahres sagte Sanae Takaichi, ein Angriff oder eine Seeblockade Taiwans könnten eine existenzielle Gefahr für Japan darstellen. China bestellte daraufhin den japanischen Botschafter ein und reagierte mit einer Reihe wirtschaftlicher Sanktionen gegen Japan. China fordert eine Rücknahme dieser Aussage, wozu die japanische Regierung nicht gewillt zu sein scheint.
Grafik 4: Anzahl chinesischer Touristen in Japan zuletzt stark zurückgegangen
Anzahl Touristenankünfte in Japan
Stand: 31. Januar 2026; Quelle: Japan National Tourist Organization, Commerzbank Research
In den vergangenen Monaten hat China versucht, den wirtschaftlichen Druck immer weiter zu erhöhen. Zuletzt setzte die chinesische Regierung 20 japanische Unternehmen auf eine Export-Verbotsliste, wodurch es chinesischen Unternehmen untersagt ist, sogenannte Dual-Use-Güter an diese Firmen zu liefern. Dual-Use-Güter sind Produkte, die sowohl zu zivilen als auch zu militärischen Zwecken verwendet werden können. Darunter fallen wichtige Vorprodukte für die (zivile) japanische Industrie. Momentan ist noch nicht abzusehen, wie sich die Lage zwischen Japan und China deeskalieren ließe. Weitere ökonomische Maßnahmen Chinas könnten daher die japanische Wirtschaft treffen und damit den japanischen Yen belasten. China bleibt auch weiterhin sowohl eine wichtige Quelle für Vorprodukte als auch ein großer Absatzmarkt für japanische Exporteure.
Das zweite Risiko sind die gestiegenen Energiepreise im Zuge des Iran-Kriegs. Japan importiert jährlich Öl und Gas im Wert von rund 3 Prozent seines Bruttoinlandsprodukts. Ein längerer starker Anstieg der Energiepreise belastet daher die Außenhandelsbilanz des Landes und damit die Währung. Schwerer jedoch könnte die Auswirkung gestiegener Energiepreise auf die Inflation sein. Je länger die Situation anhält, desto stärker würde sie sich auf die Preissteigerungsraten auswirken. Das könnte zu einer erneuten angebotsgetriebenen Inflation führen, die die realen Löhne belasten würde und somit auch das Wachstum beeinträchtigen könnte. Ein stagflationäres Umfeld würde den japanischen Yen sicherlich belasten.
Produktidee: Optionsscheine auf die Wechselkurse Euro/japanischer Yen, US-Dollar/japanischer Yen und Index-/Partizipations-Zertifikate auf japanische Indizes
Sie möchten an der künftigen Wertentwicklung der Wechselkurse Euro/japanischer Yen und US-Dollar/japanischer Yen partizipieren? Mit BEST Turbo-Optionsscheinen und Faktor-Optionsscheinen von Société Générale haben Sie die Möglichkeit, überproportional an Kursveränderungen zu partizipieren. Des Weiteren finden Sie Partizipations-Zertifikate auf japanische Indizes im Angebot. Ein Überblick über das gesamte Spektrum an Produkten auf Währungen steht Ihnen im Internet unter www.sg-zertifikate.de zur Verfügung.
BEST Turbo-Optionsscheine
|
WKN |
Basiswert |
Typ |
Basispreis/Knock-Out-Barriere |
Hebel |
Laufzeit |
Geld-/Briefkurs |
|---|---|---|---|---|---|---|
|
EUR/JPY |
Call |
146,837066 JPY |
5,0 |
Unbegrenzt |
20,10/20,11 EUR |
|
|
EUR/JPY |
Call |
165,315222 JPY |
10,0 |
Unbegrenzt |
10,06/10,07 EUR |
|
|
EUR/JPY |
Put |
219,570050 JPY |
5,1 |
Unbegrenzt |
19,42/19,43 EUR |
|
|
EUR/JPY |
Put |
201,030644 JPY |
10,7 |
Unbegrenzt |
9,35/ 9,36 EUR |
|
|
USD/JPY |
Call |
127,137269 JPY |
5,1 |
Unbegrenzt |
17,06/17,07 EUR |
|
|
USD/JPY |
Call |
143,135357 JPY |
10,3 |
Unbegrenzt |
8,42/8,43 EUR |
|
|
USD/JPY |
Put |
189,927336 JPY |
5,1 |
Unbegrenzt |
17,07/17,08 EUR |
|
|
USD/JPY |
Put |
174,093842 JPY |
10,2 |
Unbegrenzt |
8,47/8,48 EUR |
Faktor-Optionsscheine
|
WKN |
Basiswert |
Strategie |
Faktor |
Laufzeit |
Geld-/Briefkurs |
|---|---|---|---|---|---|
|
EUR/JPY |
Long |
4 |
Unbegrenzt |
16,97/17,02 EUR |
|
|
EUR/JPY |
Long |
8 |
Unbegrenzt |
24,37/24,48 EUR |
|
|
EUR/JPY |
Short |
–4 |
Unbegrenzt |
4,65/4,66 EUR |
|
|
EUR/JPY |
Short |
–8 |
Unbegrenzt |
1,74/1,85 EUR |
|
|
USD/JPY |
Long |
4 |
Unbegrenzt |
13,00/13,11 EUR |
|
|
USD/JPY |
Long |
8 |
Unbegrenzt |
14,72/14,97 EUR |
|
|
USD/JPY |
Short |
–4 |
Unbegrenzt |
3,87/3,91 EUR |
|
|
USD/JPY |
Short |
–8 |
Unbegrenzt |
1,31/1,34 EUR |
Stand: 23. März 2026; Quelle: Société Générale
*Bitte beachten Sie, dass neben der Berechnungsgebühr noch weitere Gebühren, Provisionen und andere Entgelte (wie zum Beispiel Orderentgelte und Depotkosten) anfallen können, die ebenfalls die Wertentwicklung des Zertifikats mindern. Genaue Informationen zu Ihren individuellen Kosten erhalten Sie von der depotführenden Sparkasse/Bank, über die Sie die Wertpapiere erwerben.
Die Darstellung der genannten Produkte erfolgt zu Informationszwecken lediglich in Kurzform und stellt einen Auszug aus dem Gesamtangebot von Société Générale sowie keine Anlageempfehlung dar. Die maßgeblichen Produktinformationen stehen im Internet unter www.sg-zertifikate.de zur Verfügung. Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie bei Klick auf die WKN. Sie sind im Begriff, ein komplexes Produkt zu erwerben, das nicht einfach ist und schwer zu verstehen sein kann. Bitte beachten Sie, dass bestimmte Produkte nur für kurzfristige Anlagezeiträume geeignet sind. Wir empfehlen Interessenten und potenziellen Anlegern, den Basisprospekt und die Endgültigen Bedingungen zu lesen, bevor sie eine Anlageentscheidung treffen, um sich möglichst umfassend über die potenziellen Risiken und Chancen des Wertpapiers zu informieren, insbesondere, um die potenziellen Risiken und Chancen der Entscheidung, in die Wertpapiere zu investieren, vollends zu verstehen. Die Billigung des Basisprospekts durch die Bundesanstalt für Finanzdienstleistungsaufsicht ist nicht als ihre Befürwortung der angebotenen Wertpapiere zu verstehen.
