

Märkte
Wie es mit dem Goldpreis nach dem Einbruch weitergeht
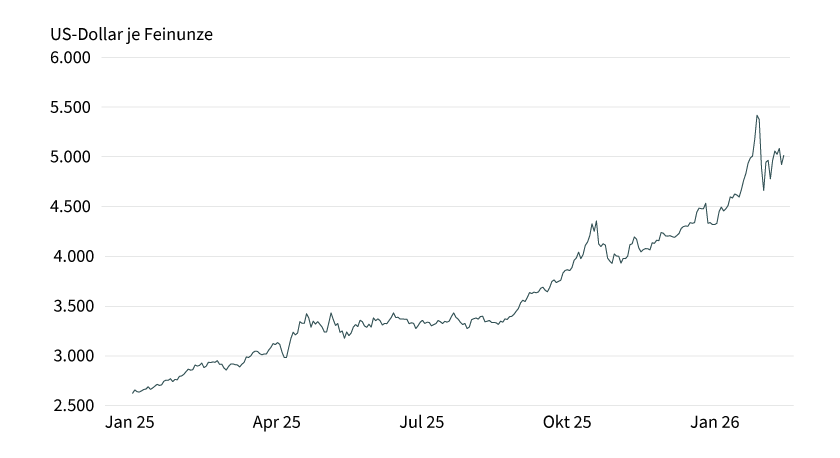
Nach einem beeindruckenden Start in das Jahr kam der Einbruch. Der Goldpreis fiel Ende Januar/Anfang Februar innerhalb von zwei Tagen von seinem Rekordhoch bei fast 5.600 US-Dollar je Feinunze auf zeitweise 4.400 US-Dollar zurück (siehe Grafik 1). Noch stärker war der Preiseinbruch bei Silber, das Ende Januar den größten Tagesrückgang jemals verzeichnete.
Grafik 1: Goldpreis-Hausse gestoppt oder nur temporäre Korrektur?
Stand: 13. Februar 2026; Quelle: Bloomberg, Commerzbank Research
Frühere Wertentwicklungen sind kein Indikator für die künftige Wertentwicklung. Weitere Informationen zu der hier dargestellten Wertentwicklung entnehmen Sie bitte den Angaben unter Rechtliche Hinweise.
Auslöser war die Nominierung von Kevin Warsh, einem früheren Falken im Offenmarktausschuss der Fed, als nächsten Chairman der Federal Reserve Bank. Der Schritt dürfte Ängste vor einer zu lockeren Geldpolitik aufgrund einer Politisierung der Notenbank gedämpft haben. Allerdings zählte Warsh zuvor schon zu den Favoriten auf den Posten, sodass seine Nominierung nicht vollkommen überraschend kam. Angesichts der rasanten Rally bei beiden Edelmetallen, insbesondere in den ersten Wochen des Jahres, schien eine Korrektur vielmehr angezeigt. Marktteilnehmer hatten offensichtlich nur auf eine Gelegenheit gewartet, um Gewinne mitzunehmen. Immerhin hatte sich der Goldpreis seit Anfang vergangenen Jahres fast verdoppelt, der Silberpreis sogar fast vervierfacht.
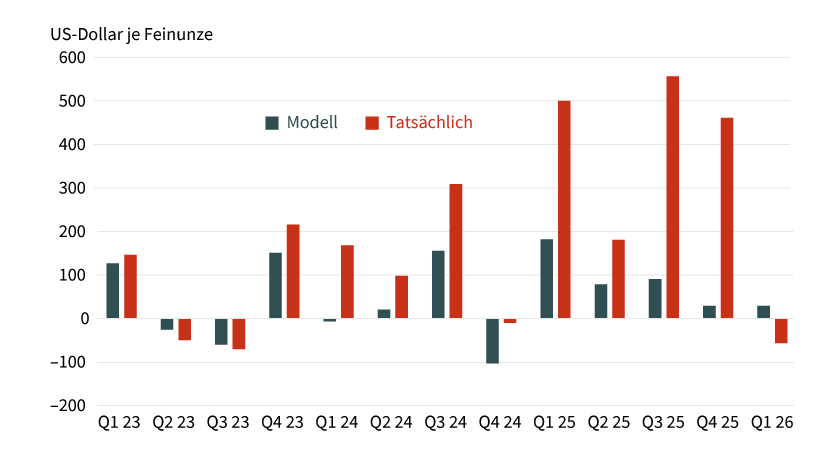
Insbesondere der Preisanstieg bei Gold ließ sich nicht wie in der Vergangenheit üblich mit einem deutlichen Rückgang der Zinsen und/oder einem Anstieg der (langfristigen) Inflationserwartungen erklären, die Gold als zinslose und wertstabile Anlage attraktiver machen (siehe Grafik 2). Auf Basis eines Modells, das den fairen Wert von Gold anhand makroökonomischer Faktoren schätzt, wäre das Metall derzeit immer noch um rund 2.000 US-Dollar seit Anfang 2023 überbewertet (siehe Kasten).
Grafik 2: Goldpreis zuletzt deutlich stärker gestiegen als fundamental gerechtfertigt
Veränderung auf Basis eines Fairen-Wertes-Modells im Vergleich zur tatsächlichen Entwicklung
Stand: 5. Februar 2026; Quelle: Bloomberg, Commerzbank Research
Fairer Wert von Gold
Wir schätzen den fairen Wert von Gold auf Basis eines linearen Modells, wobei wir als wichtigste Treiber des Goldpreises unter anderem den Realzins, den US-Dollar-Index und den Konsumentenpreisindex identifiziert haben. Die exakte Gleichung zur Berechnung des fairen Wertes lautet:
∆Goldt = 18,6 – 154,4 · ∆Realzinst – 7,5 · ∆DXYt + 11,3 · ∆CPIt – 2,2 ∆Cons.Sentt + 0,03 · ∆Nom.GDPt
Die Koeffizienten des Modells fallen wie erwartet aus. Der Konsumentenpreisindex steht positiv mit dem Goldpreis in Beziehung, der Realzins ist der größte Treiber und steht negativ in Beziehung zum Goldpreis, während die Verbraucherstimmung – als Proxy für einen Unsicherheitsfaktor – negativ zum Goldpreis korreliert.
Das Modell selbst schätzt zunächst nur die absolute Veränderung des Goldpreises im Vergleich zum Vorquartal. Aus den Modellergebnissen lässt sich daher nicht direkt der faire Wert von Gold aufzeigen, da nicht mit Sicherheit bestimmt werden kann, wann der Goldpreis auf einem »fairen« Niveau handelte. Dementsprechend nehmen wir hier einen kürzeren Beobachtungszeitraum und kumulieren die vom Modell als fair angesehenen Goldpreisveränderungen seit Anfang 2023 auf, wodurch wir zum Ergebnis kommen, dass der Goldpreis um 2.000 US-Dollar stärker als vom Modell gerechtfertigt gestiegen ist.
Für den Preisanstieg bei Gold waren vielmehr Faktoren verantwortlich, die nicht in das genannte Modell einfließen. Sie sind insbesondere in (geo-)politischen Entwicklungen zu finden, die Zweifel an der Stabilität von Fiat-Geld haben aufkommen lassen und Gold, das institutionell unabhängig ist, als attraktive Alternative erscheinen lassen. Zuletzt wurde dieses Narrativ durch die verstärkten Angriffe auf die Unabhängigkeit der Fed wie auch die Spannungen auf geopolitischer Ebene (Stichwort Grönland) geschürt. Grundsätzlich scheint der Markt aber schon seit längerem Zweifel an der Sicherheit einiger Fiat-Währungen zu hegen. Der Goldpreisanstieg begann immerhin schon im Jahr 2024, in dem hohe Käufe von Zentralbanken verzeichnet wurden. In einer Umfrage des World Gold Council (WGC) nannten die befragten Zentralbanken eine Portfoliodiversifizierung als einen der wichtigsten Gründe für die Käufe.
Der Vertrauensverlust in Fiat-Währungen lässt sich dabei nicht auf ein einzelnes Ereignis zurückführen, sondern vielmehr auf ein Zusammenkommen verschiedener Entwicklungen. Die wichtigsten Faktoren sind unserer Ansicht nach:
- Eine Erosion der institutionellen Glaubwürdigkeit, die nicht zuletzt mit dem Ausbruch des Ukraine-Kriegs begonnen haben dürfte. Er hatte schließlich zur Folge, dass Russlands Devisenreserven im Rahmen westlicher Sanktionen eingefroren wurden. Das dürfte auch bei anderen Zentralbanken, die womöglich Konflikte mit dem Westen fürchten, Sorgen hinsichtlich der Sicherheit ihrer Devisenreserven geschürt haben. Daneben droht die über Jahrzehnte aufgebaute Weltordnung eines regelbasierten Multilateralismus durch die amtierende US-Regierung und nicht zuletzt ihrer unberechenbaren Handelspolitik aufgebrochen zu werden. Hinzu kommen die Angriffe der Regierung auf für das globale Finanzsystem wichtige Institutionen wie die US-Notenbank Fed, wodurch der Status des US-Dollar als sichere Anlage bedroht wird.
- Zunehmende fiskalische Risiken: In vielen wichtigen Industrienationen, deren Staatsanleihen bislang als sichere Anlagen galten, steigen die Staatsschulden deutlich. Dauerhaft erhöhte Realzinsen erscheinen vor diesem Hintergrund langfristig kaum tragfähig.
- Polarisierung: Eine zunehmende politische Polarisierung sorgt dafür, dass Regierungen über weniger stabile Mehrheiten verfügen. Das führt zu häufigen Regierungswechseln, politischen Blockaden sowie Reformstau, was wiederum Unsicherheit hinsichtlich der zukünftigen wirtschaftlichen Rahmenbedingungen erzeugt. In Verbindung mit einer steigenden Verschuldung kann das die fiskalischen Risiken aus Marktsicht erhöhen.
Dass sich Gold als ultimative sichere Anlage in diesem Umfeld durchsetzen konnte, dürfte daran liegen, dass es zum einen institutionell unabhängig ist, also von keinem Staat bzw. keiner staatlichen Institution kontrolliert wird und somit keinem Ausfallrisiko ausgesetzt ist. Zum anderen verfügt das Edelmetall über eine beispiellos lange Historie der Wertstabilität. Schon im alten Ägypten galt Gold als Symbol der Unvergänglichkeit. Kurz gesagt: Gold wird als Anlage gesehen, die in jeglicher Krise, sei es einer Finanzkrise oder einer politischen Krise, stabil bleibt.
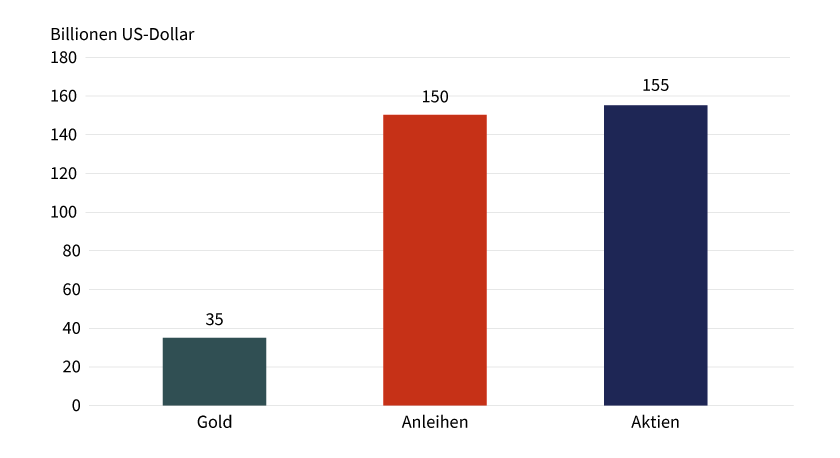
Dabei reicht es, wenn Investoren die Wahrscheinlichkeit für eine derartige Krise als nur marginal höher einschätzen und einen kleineren Teil ihres Portfolios in Gold umschichten. Denn die hieraus resultierende zusätzliche Nachfrage trifft auf einen relativ kleinen Markt. So schätzt der World Gold Council die Menge des jemals geförderten Goldes auf 220.000 Tonnen, was zu derzeitigen Marktpreisen etwa 35 Billionen US-Dollar entsprechen würde. Dagegen ist die geschätzte Marktkapitalisierung des globalen Anleihe- und des globalen Aktienmarkts mehr als viermal so hoch (siehe Grafik 3). Zudem dürfte bei Gold noch ein wesentlich größerer Anteil nicht zum Verkauf stehen als bei Anleihen und Aktien, da ein beträchtlicher Teil des Goldes zum Beispiel in Schmuck verarbeitet ist oder von Zentralbanken als Reserve gehalten wird.
Grafik 3: Goldmarkt ist vergleichsweise klein
Weltweite Goldbestände, Marktkapitalisierung, Ende 2025, bei Anleihen Ende 2024
Stand: 3. Februar 2026; Quelle: WGC, BIS, Bloomberg, Commerzbank Research
Sollten sich die politischen Risiken verschärfen, würden der Goldpreis und im Zuge dessen auch der Silberpreis wohl wieder steigen. Denn seit dem Herbst wurde Silber zunehmend als günstigere Alternative zu Gold gekauft. Allerdings gehen wir nicht davon aus, dass sich die starken Preissteigerungen zu Beginn des Jahres so schnell wiederholen werden. Der Preisabsturz und die hohe Volatilität seither dürfte viele Investoren abgeschreckt und sie hinsichtlich der Risiken sensibilisiert haben. Dass Gold wie auch Silber institutionell unabhängig ist, heißt immerhin auch, dass – im Gegensatz zu einer Fiat-Währung – keine Notenbank einspringt, sollte es zu Verwerfungen am Markt kommen. Vorstellbare Ereignisse, die eine Korrektur, das heißt einen deutlichen Preisrückgang, auslösen könnten, wären zum Beispiel:
- eine glaubwürdige De-Eskalation von Konflikten wie ein Ende des Ukraine-Kriegs und hierdurch eine Rücknahme westlicher Sanktionen gegen Russland,
- eine Rückkehr zum Multilateralismus, zum Beispiel durch eine Rücknahme der US-Zölle und ein klares Bekenntnis zu internationalen Abkommen (sei es zu Handel oder Sicherheit);
- Regierungen setzen glaubwürdige Maßnahmen zur Haushaltskonsolidierung um, die zu einer Stabilisierung oder sogar zu einem Rückgang der Staatsschulden führen,
- eine US-Notenbank, die sich dem Willen des US-Präsidenten Donald Trump nach deutlich niedrigeren Zinsen widersetzt
Das muss aber nicht bedeuten, dass Gold- und Silberpreis ins Bodenlose fallen würden. Wie wir in den vergangenen Monaten immer wieder gesehen haben, haben Investoren größere Preisrückschläge als Kaufopportunitäten genutzt, wodurch sich die Preise meist schnell wieder erholten. Das dürfte insbesondere bei Gold der Fall sein, das für viele Zentralbanken mittlerweile ein wichtiges Reserve-Asset geworden ist. Zentralbanken, die ohnehin mit Goldkäufen geplant hatten, aber angesichts des stark gestiegenen Preisniveaus mit Käufen zögerten, könnten das niedrigere Preisniveau ausnutzen.
Mittelfristig gehen wir davon aus, dass sich Gold und Silber stabilisieren bzw. von ihrem jüngsten Rückgang etwas erholen können. Hierfür spricht neben der anhaltenden politischen Unsicherheit vor allem unsere Erwartung stärkerer Zinssenkungen der US-Notenbank als momentan am Markt eingepreist.
Produktidee: Optionsscheine und Zertifikate auf Gold
Sie möchten von der künftigen Wertentwicklung von Gold profitieren? Mit Zertifikaten und Optionsscheinen von Société Générale haben Sie die Möglichkeit, an steigenden oder fallenden Notierungen zu partizipieren. Ein Überblick über das gesamte Produktspektrum steht Ihnen im Internet unter www.sg-zertifikate.de zur Verfügung.
Aber Achtung: Da die von Société Générale angebotenen Produkte in Euro notieren, der Handelspreis von Gold allerdings in US-Dollar, besteht für den Investor ein Währungsrisiko, wenn der Euro/US-Dollar-Wechselkurs steigen sollte. Um das Wechselkursrisiko für den Anleger auszuschalten, bietet Société Générale in der Regel neben einer nicht währungsgesicherten Variante (Non-Quanto) auch eine währungsgesicherte bzw. währungsoptimierte (Quanto) Variante an.
BEST Turbo-Optionsscheine mit unbegrenzter Laufzeit
|
WKN |
Basiswert |
Typ |
Basispreis/Knock-Out-Barriere |
Hebel |
Quanto |
Geld-/Briefkurs |
|---|---|---|---|---|---|---|
|
Gold |
Call |
4.172,9102 USD |
6,0 |
Nein |
70,63/70,64 EUR |
|
|
Gold |
Call |
4.597,4462 USD |
12,2 |
Nein |
34,68/34,69 EUR |
|
|
Gold |
Put |
5.840,4379 USD |
6,0 |
Nein |
71,18/71,19 EUR |
|
|
Gold |
Put |
5.424,8889 USD |
11,8 |
Nein |
35,92/35,93 EUR |
Stand: 19. Februar 2026; Quelle: Société Générale
*Bitte beachten Sie, dass neben der Berechnungsgebühr noch weitere Gebühren, Provisionen und andere Entgelte (wie zum Beispiel Orderentgelte und Depotkosten) anfallen können, die ebenfalls die Wertentwicklung des Zertifikats mindern. Genaue Informationen zu Ihren individuellen Kosten erhalten Sie von der depotführenden Sparkasse/Bank, über die Sie die Wertpapiere erwerben.
Die Darstellung der genannten Produkte erfolgt zu Informationszwecken lediglich in Kurzform und stellt einen Auszug aus dem Gesamtangebot von Société Générale sowie keine Anlageempfehlung dar. Die maßgeblichen Produktinformationen stehen im Internet unter www.sg-zertifikate.de zur Verfügung. Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie bei Klick auf die WKN. Sie sind im Begriff, ein komplexes Produkt zu erwerben, das nicht einfach ist und schwer zu verstehen sein kann. Bitte beachten Sie, dass bestimmte Produkte nur für kurzfristige Anlagezeiträume geeignet sind. Wir empfehlen Interessenten und potenziellen Anlegern, den Basisprospekt und die Endgültigen Bedingungen zu lesen, bevor sie eine Anlageentscheidung treffen, um sich möglichst umfassend über die potenziellen Risiken und Chancen des Wertpapiers zu informieren, insbesondere, um die potenziellen Risiken und Chancen der Entscheidung, in die Wertpapiere zu investieren, vollends zu verstehen. Die Billigung des Basisprospekts durch die Bundesanstalt für Finanzdienstleistungsaufsicht ist nicht als ihre Befürwortung der angebotenen Wertpapiere zu verstehen.
